Par Christophe Rodrigues, Senior fellow d’Economixte.
À la rentrée 2026, l’économie mondiale confirme ce que plusieurs indicateurs laissaient déjà entrevoir : elle est aujourd’hui soumise à des chocs à la fois géopolitiques et climatiques qui pénalisent significativement l’activité, et qui révèlent une résilience structurellement faible.
Trois facteurs préoccupants apparaissent dans ce tableau : la fragilité de la conjoncture mondiale, l’inégalité de ses effets entre économies domestiques (la France étant particulièrement affectée) et, plus largement, la difficulté croissante à produire des mécanismes de coordination internationale au moment même où ils deviennent les plus nécessaires.
1. Une économie mondiale sous le choc, structurellement peu résiliente
La croissance mondiale ralentirait à +3,0 % en 2026, après +3,4 % en 2025, avant un rebond limité à +3,2 % en 2027. Cette prévision est révisée en baisse de 0,2 point par rapport au scénario de printemps 2026, principalement en raison d’un impact plus marqué qu’anticipé du conflit au Proche et Moyen-Orient sur les économies les plus directement exposées.
L’exemple le plus significatif de cette fragilité est la persistance des perturbations du trafic dans le détroit d’Ormuz depuis le déclenchement du conflit fin février 2026. Cette tension géopolitique s’est immédiatement répercutée sur les prix de l’énergie. Le prix du baril de Brent atteint 88 dollars en moyenne en 2026, et les projections tablent sur 80 dollars en 2027, des niveaux nettement supérieurs à ceux retenus dans les prévisions de printemps. Le prix du gaz européen (TTF) suivrait la même trajectoire haussière.
Cette flambée énergétique a immédiatement nourri l’inflation dans les économies avancées. En zone euro, l’inflation totale est passée de +1,9 % en février à +3,3 % en août 2026, soit son plus haut niveau depuis septembre 2023, sous l’effet quasi exclusif de la composante énergétique, dont la contribution est passée de −3,1 % à +14,3 % sur la même période. Le choc reste à ce stade concentré sur les prix de l’énergie, sans effet de second tour marqué sur les salaires ou l’inflation sous-jacente, mais le risque existe si le conflit venait à s’installer dans la durée.
Cette remontée de l’inflation a conduit la Banque centrale européenne à modifier sa politique monétaire, avec un resserrement de ses taux directeurs. La BCE a ainsi relevé ses taux à deux reprises en 2026 : une première fois le 11 juin (sa première remontée en trois ans), portant le taux de dépôt à 2,25 %, puis une seconde fois le 10 septembre, le relevant à 2,50 % (taux de refinancement à 2,65 %, taux de la facilité de prêt marginal à 2,90 %). Une troisième hausse est anticipée par les marchés d’ici fin 2027, pour porter le taux de dépôt à 2,75 %. L’utilité de ce resserrement de la politique monétaire est débattue en Europe. L’inflation observée depuis le printemps 2026 est en effet ce que les économistes appellent une inflation importée : elle résulte d’un choc d’offre externe (la hausse des prix de l’énergie) et non d’un excès de demande interne (surchauffe inflationniste). Face à ce type de choc, une banque centrale est structurellement peu armée : relever les taux directeurs ne fait rien pour desserrer les tensions sur le marché pétrolier, ni pour rouvrir le détroit d’Ormuz. Mais la BCE, comme toute banque centrale, agit avec les instruments dont elle dispose. À défaut de pouvoir traiter la cause du choc, elle mobilise l’outil qui reste à sa portée, les taux directeurs, moins pour éteindre l’inflation importée elle-même que pour éviter qu’elle ne s’installe durablement dans les anticipations et ne se diffuse aux salaires et aux prix domestiques.
Explorez les données macroéconomiques de la zone euro ici.
Plus largement, l’économie mondiale reste soumise à des risques très élevés : aléas géopolitiques (régionalisation possible du conflit dans le golfe Persique, second foyer de tension en Ukraine), aléas financiers (tensions sur les marchés obligataires américains), aléas commerciaux (nouvelle escalade tarifaire possible avec Trump) et aléas climatiques, avec une fréquence croissante des événements extrêmes : le phénomène El Niño pourrait notamment provoquer de nouvelles sécheresses et tensions inflationnistes sur les produits agricoles. L’économie mondiale entre ainsi dans cette séquence sans marge de manœuvre confortable, à peine sortie des chocs successifs de la crise Covid et de l’invasion de l’Ukraine.
2. Des effets très inégaux entre économies, la France en position défavorable
Les États-Unis
Ce ralentissement mondial ne se répartit pas uniformément. Aux États-Unis, la croissance resterait stable, avec un modèle porté par les investissements massifs dans l’intelligence artificielle et la consommation des ménages les plus aisés. Les projections situent l’activité économique américaine, sur les dix-huit prochains mois, à un rythme proche de +2,1 % par an en 2025, 2026 et 2027 (après +2,8 % en 2024), dans ce que des économistes qualifient désormais de « croissance en K » (voir encadré). Ce modèle repose sur deux moteurs bien identifiés. D’une part, l’investissement des entreprises, porté par l’essor de l’intelligence artificielle et soutenu par les baisses d’impôts du One Big Beautiful Bill Act (OBBBA) de 2025 : les grands groupes technologiques (hyperscalers) devraient y consacrer environ 527 milliards de dollars de dépenses d’investissement en 2026, après une hausse de 75 % en glissement annuel au troisième trimestre 2025. D’autre part, la consommation des ménages les plus aisés est elle-même soutenue par l’effet de richesse lié à la vitalité des valorisations boursières du secteur technologique et par les remboursements d’impôts de l’OBBBA au premier semestre 2026. Selon une analyse de Mark Zandi (Moody’s Analytics) relayée par Bloomberg en septembre 2025, les 10 % des ménages les plus riches représentaient 49,2 % de la dépense de consommation totale au deuxième trimestre 2025, ce qui est leur plus haut niveau depuis 1989, signe d’une activité économique de plus en plus concentrée sur une frange restreinte de la population.
Encadré : l’activité économique en « K »
L’image de l’économie en « K » est forgée par l’économiste Peter Atwater (William & Mary) en 2020, pour décrire la manière dont la reprise économique américaine post-Covid profitait très inégalement aux différents ménages et secteurs. Elle décrit une économie qui, globalement, affiche une activité stable ou en hausse, mais qui se scinde en deux trajectoires opposées selon qu’on regarde le haut ou le bas de la distribution des revenus. D’où les deux branches du K, l’une montante, l’autre stagnante ou descendante.
La branche haute regroupe les ménages aisés et les grandes entreprises à forte intensité capitalistique. Sa dynamique est patrimoniale : selon la Fed de New York, le patrimoine net réel du centile le plus riche a progressé de plus de 25 % depuis 2023, contre moins de 10 % pour les 40 % de ménages du milieu. Ce « top 1 % » a été porté par la valorisation des marchés actions, en particulier des valeurs technologiques et liées à l’IA. Cet effet de richesse soutient leur consommation. Côté entreprises, il finance l’investissement massif dans l’IA et l’automatisation.
La branche basse regroupe les ménages modestes et intermédiaires et les secteurs à forte intensité de main-d’œuvre (commerce, hôtellerie-restauration, PME de services). Privés de ce patrimoine financier, ces ménages subissent de plein fouet une inflation structurellement plus élevée depuis fin 2022 (loyers, alimentation, énergie amplifiée par le choc pétrolier du conflit au Proche et Moyen-Orient et par la politique inconséquente de Trump), sans effet de richesse pour l’amortir.
Le mécanisme sous-jacent n’est donc pas un creusement des inégalités salariales : la croissance des salaires entre le haut et le bas de la distribution reste en réalité assez comparable, et n’évolue pas systématiquement en défaveur des bas revenus. Ce qui est à l’œuvre, c’est un écartement des revenus du capital (dividendes, revenus du capital-risque) par rapport aux revenus du travail (salaires). Les mêmes tensions macroéconomiques profitent à ceux qui détiennent déjà des actifs financiers et pénalisent ceux qui n’en détiennent pas, ce qui élargit mécaniquement l’écart entre les deux branches. C’est cette logique qui explique pourquoi l’activité américaine peut sembler résiliente en moyenne tout en reposant, dans les faits, sur un socle de plus en plus fragile.
Cette performance américaine mérite toutefois d’être nuancée. Une part croissante de la dynamique macroéconomique états-unienne est en réalité portée par le seul secteur du numérique et de l’IA : selon une estimation d’analystes fondée sur les données détaillées du Bureau of Economic Analysis, l’investissement lié à l’intelligence artificielle (centres de données, équipements, logiciels) aurait contribué à environ 74 % de la croissance du PIB américain au premier trimestre 2026, ramenant la croissance hors IA à un rythme proche de 0,5 % en rythme annualisé. Or ce moteur repose sur un effet de richesse dont la soutenabilité est discutée : les grandes entreprises de l’IA générative, au premier rang desquelles OpenAI, restent structurellement déficitaires (près de 3,7 milliards de dollars de pertes au seul premier trimestre 2026, pour une perte annuelle anticipée proche de 14 milliards) tout en levant des financements considérables (plus de 100 milliards de dollars recherchés) sur la base de profits futurs hypothétiques.
Retrouvez les graphiques et indicateurs macroéconomiques pour les États-Unis sur notre page dédiée.
Une dynamique que plusieurs économistes, dans la lignée des travaux d’Anton Brender sur les déséquilibres mondiaux, rapprochent d’une bulle spéculative. C’est aussi ce secteur de l’économie américaine qui explique une partie de la relative résistance de la balance courante : les exportations de services numériques et de licences technologiques vers l’Europe permettent aux États-Unis de dégager un excédent sur les services (+86,5 milliards de dollars au troisième trimestre 2025, selon le Bureau of Economic Analysis) qui réduit, sans le combler, le déficit sur les biens (−265,9 milliards de dollars sur la même période). Le solde courant américain reste ainsi largement déficitaire à 1 120 milliards de dollars sur l’ensemble de l’année 2025, soit 3,6 % du PIB, mais son ampleur serait sensiblement plus élevée sans cet excédent structurel sur les services numériques. Un PIB en partie « augmenté » par un cycle de financement dont l’ampleur interroge autant qu’elle soutient, à court terme, la résilience affichée de l’économie américaine.
L’Union européenne
En zone euro, les perspectives nationales, pour les mois à venir, sont significativement différentes et hétérogènes : l’Allemagne accélérerait nettement sous l’effet de la relance budgétaire (+0,9 % en 2026, +1,0 % en 2027), l’Italie et l’Espagne resteraient également dynamiques, tandis que l’Irlande reculerait fortement.
La France quant à elle illustre particulièrement bien cette hétérogénéité des trajectoires. Le graphique ci-dessous, tiré du Trésor-Éco, retrace l’évolution de la demande mondiale de biens adressée à la France. Après le rebond spectaculaire post-Covid de 2021 (+12,6 %) et une reprise satisfaisante en 2025 (+4,6 %), les projections des économistes de la DG Trésor anticipent un ralentissement net et continu jusqu’en 2027 : +3,5 % en 2026, puis seulement +2,5 % en 2027. Autrement dit, l’économie française bénéficierait en 2027 d’une hausse de 2,5 % de la demande de biens émanant d’agents non-résidents (ménages et entreprises étrangers) par rapport à 2026, contre une hausse de 3,5 % l’année précédente. Il ne s’agit donc pas d’un recul de la part de la France dans la demande mondiale, mais d’un ralentissement du rythme auquel cette demande progresse d’une année sur l’autre.
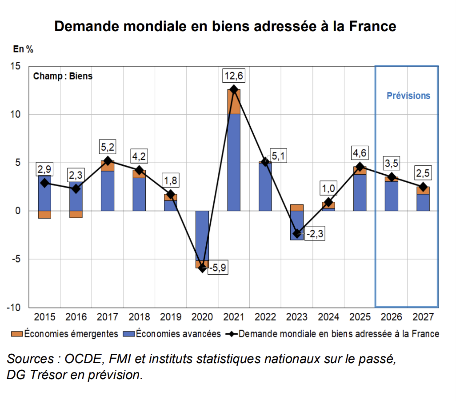
Source : Direction générale du Trésor ; perspectives mondiales à l’automne 2026
Ce ralentissement n’est pas anodin. Même si le taux de croissance de la demande adressée à la France reste positif, sa décélération continue signifie que les firmes françaises exportatrices gagnent des parts de marché à l’étranger de moins en moins vite, en tous les cas moins vite que leurs concurrentes étrangères. Autrement dit, la France perd des parts de marché à l’exportation. Cette perte de compétitivité, à la fois prix et hors prix, des firmes résidentes sur le territoire français tient à des fragilités structurelles bien identifiées : l’atonie des gains de productivité, l’affaiblissement du capital humain, et la faiblesse structurelle du taux d’emploi (en particulier aux deux extrémités de la vie active : le taux d’emploi des jeunes et celui des seniors), sans oublier le poids et les conditions de financement de la dette publique. Un indice complémentaire, à interpréter avec prudence tant l’horizon de prévision du Trésor-Éco est court (deux ans), va dans le même sens : celui d’une relative descente en gamme de l’économie française et d’un éloignement progressif de la frontière technologique, année après année, un phénomène par nature structurel et de long terme, que ces seules projections à court terme ne sauraient à elles seules démontrer, mais dont elles offrent un signal cohérent.
Consultez le tableau de bord interactif des chiffres macroéconomiques de la France ici.
À cela s’ajoute un second facteur, de recomposition géographique du commerce mondial cette fois : la demande adressée à la France est moins exposée aux économies asiatiques et aux États-Unis que ne l’est le commerce mondial dans son ensemble, alors que ce sont précisément ces zones qui tirent la croissance des échanges via le boom de l’investissement lié à l’intelligence artificielle. Le commerce mondial de biens resterait ainsi nettement plus dynamique (+4,7 % en 2026, +3,1 % en 2027) que la demande adressée à la France. Dans un contexte mondial déjà peu porteur, ces deux logiques (perte de compétitivité structurelle et recomposition géographique des échanges) se combinent pour amplifier mécaniquement l’écart de performance entre la France et ses partenaires.
3. Compétition contre coopération : la leçon macroéconomique du ralentissement
C’est ici que l’analyse économique offre sa leçon la plus importante : dans un contexte d’enrichissement collectif ralenti, les mécanismes de mise en concurrence entre les territoires l’emportent structurellement sur les mécanismes coopératifs. C’est une régularité bien documentée : quand le gâteau mondial cesse de croître, chaque acteur cherche à préserver sa part plutôt qu’à contribuer à l’agrandir collectivement, et cherche également à préserver sa part plutôt qu’à s’assurer que les biens publics mondiaux, essentiels pour la satisfaction des besoins humains comme pour la planète, seront produits efficacement.
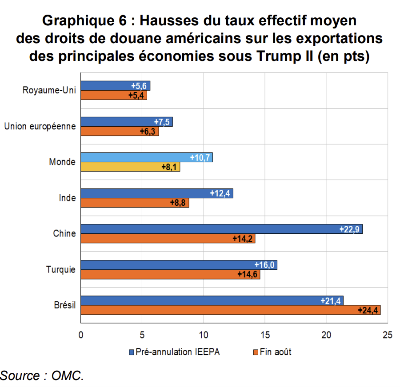
Le durcissement de la politique commerciale américaine sous la seconde administration Trump en offre une illustration frappante. Après l’invalidation par la Cour suprême des droits de douane fondés sur l’IEEPA en février 2026, l’administration américaine a reconstruit, via d’autres bases juridiques (Trade Act, enquêtes section 301), une architecture tarifaire dont l’ampleur diffère fortement selon les partenaires commerciaux. Le graphique ci-dessous compare, pour chaque économie, la hausse du taux de douane effectif moyen appliqué par les États-Unis avant l’invalidation de l’IEEPA (barre bleue) à celle observée fin août 2026, une fois la nouvelle architecture tarifaire mise en place (barre orange).
Source : Direction générale du Trésor ; perspectives mondiales à l’automne 2026
Pour la plupart des partenaires, cette reconstruction a débouché sur un allègement relatif : la hausse du taux effectif recule ainsi pour la Chine (de +22,9 à +14,2 points), l’Inde (de +12,4 à +8,8 points), la Turquie (de +16,0 à +14,6 points), l’Union européenne (de +7,5 à +6,3 points) ou le Royaume-Uni (de +5,6 à +5,4 points). Le Brésil fait figure d’exception notable : la hausse du taux effectif y progresse au contraire, de +21,4 à +24,4 points, signe non pas d’un simple ajustement technique, mais d’une escalade bilatérale ciblée. Au-delà des chiffres, ce graphique illustre une logique de mise en concurrence bilatérale des territoires, fondée sur des rapports de force exclusifs, qui se substitue à la recherche de règles commerciales communes et prévisibles (l’exemple brésilien montrant qu’elle peut, au cas par cas, s’intensifier plutôt que s’atténuer).
Cette dynamique a deux conséquences majeures. D’une part, elle creuse les inégalités de performance entre économies : les pays les mieux positionnés dans la chaîne de valeur de l’IA ou les mieux protégés des chocs tarifaires et énergétiques consolident leur avance. D’autre part, et c’est sans doute le point le plus préoccupant, elle affaiblit, ou au mieux fait passer au second plan, les politiques de coordination indispensables à la production des biens collectifs mondiaux, au premier rang desquels la stabilité climatique. La lutte contre le réchauffement climatique, qui suppose par construction une action coordonnée à l’échelle mondiale, se trouve reléguée derrière des logiques de guerre commerciale de court terme entre territoires.
4. Le risque monétaire : la coordination des banques centrales à l’épreuve
Cette même logique de décoordination se retrouve sur le terrain monétaire, avec un enjeu particulièrement sensible. La hausse durable des prix du pétrole fait peser un risque de retour de l’inflation dans l’ensemble des grands pays participant à la mondialisation, un choc largement partagé qui, en théorie, devrait appeler à une réponse concertée des grandes banques centrales.
Les marchés anticipent d’ailleurs un resserrement monétaire coordonné sur l’horizon de prévision : la BCE relèverait son taux de dépôt de 25 points de base pour atteindre 2,75 % fin 2027 ; la Banque d’Angleterre mettrait fin à sa période de stabilité avec une hausse en 2026 puis deux en 2027, pour atteindre 4,25 % ; la Réserve fédérale relèverait également ses taux à deux reprises pour atteindre la fourchette 4,00 %-4,25 % fin 2027.
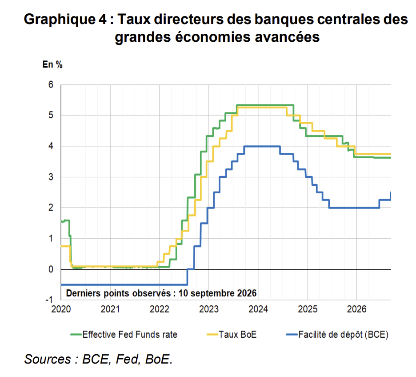
Or, le cadre institutionnel dans lequel s’inscrivent ces décisions ne va pas dans le sens d’une coordination renforcée. La politique commerciale souverainiste de l’administration Trump illustre cette logique. Elle mise sur la décoordination et la mise en compétition des grandes zones économiques. Sur le plan monétaire, la situation est plus incertaine. Elle mérite d’être suivie de près. Kevin Warsh, à la tête de la Fed, penche pour l’instant vers une hausse des taux courts. L’inflation reste en effet élevée. Cette orientation converge de facto avec celle de la BCE de Christine Lagarde et de la Banque du Japon. Les deux institutions resserrent elles aussi leur politique face au même choc énergétique. Il ne s’agit toutefois pas d’une coordination internationale explicite. Cette orientation reste fragile. Depuis l’été 2026, une tension ouverte oppose Warsh au secrétaire au Trésor Scott Bessent. Ce dernier pousse au contraire pour des taux plus bas, s’inscrivant de ce fait dans la posture doctrinale de Stephen Miran de la dépréciation du dollar. Il intervient même directement sur le marché obligataire pour y parvenir. La gouvernance américaine se trouve face à un risque de grande ampleur : que Warsh finisse par s’aligner sur les injonctions de l’exécutif américain. Il mènerait alors une politique monétaire de relâchement dans un contexte où l’économie américaine redevient inflationniste du fait des errements de la politique de Trump et où, sur la scène internationale, la dette publique fédérale américaine n’en finit pas de grimper tandis que la confiance dans le dollar se fragilise plus que jamais. Un tel alignement romprait la convergence observée jusqu’ici avec les autres grandes banques centrales. Il accentuerait la logique de décoordination internationale déjà décrite plus haut.
Visionner le graphique interactif des taux directeurs de la FED et de la Zone euro ici.
Cette configuration institutionnelle fait courir un risque bien identifié : celui de politiques de stabilisation macroéconomique inefficaces à l’échelle mondiale. Chaque banque centrale et chaque gouvernement répondrait alors en ordre dispersé à un choc pourtant largement commun.
Conclusion
Trois constats se dégagent de cette rentrée 2026.
Premièrement, l’économie mondiale ne se porte pas bien : elle subit des chocs géopolitiques et climatiques à répétition et démontre, chaque fois un peu plus, sa faible résilience.
Deuxièmement, ces chocs produisent des effets très inégaux selon les économies : l’Europe, et la France en particulier, perdent davantage que d’autres zones mieux exposées au dynamisme du commerce mondial et de l’intelligence artificielle.
Troisièmement, et c’est la leçon la plus structurante, cette séquence ramène à une idée centrale de l’analyse macroéconomique : en situation de ralentissement, voire de quasi-récession mondiale, il devient beaucoup plus difficile d’inciter les acteurs publics à des politiques de coordination, alors même que c’est précisément dans ces moments que ces politiques sont les plus impératives, qu’il s’agisse de stabilité monétaire ou de biens collectifs mondiaux comme le climat. C’est le coût collectif de la mondialisation fragmentée que nous subissons aujourd’hui.
Source : Direction générale du Trésor, Trésor-Éco n°400, « Perspectives mondiales à l’automne 2026 : la poursuite du conflit au Proche et Moyen-Orient pèse sur la croissance mondiale », septembre 2026.