Ces trois objectifs concernent les mêmes citoyens, les mêmes entreprises et les mêmes budgets. Comment les concilier lorsque les échanges deviennent un instrument de puissance ?
Les idées clés
- Le commerce enrichit le pays, mais peut appauvrir des territoires. Les gains sont dispersés entre tous les acheteurs, les pertes se concentrent sur les producteurs concurrencés et leurs territoires.
- Le premier choc chinois : des pertes concentrées et durables. Aux États-Unis, ces pertes ont duré au moins une décennie, et la mobilité des salariés ne les a pas compensées.
- En France, l’équilibre courant masque des fragilités industrielles. Les excédents de services et de revenus compensent un déficit manufacturier persistant, sans profiter aux territoires qui perdent.
- Le deuxième choc chinois touche le cœur des spécialisations européennes. Il ne touche plus seulement les industries de main-d’œuvre, mais aussi l’automobile, les machines et les équipements électriques.
- L’instrument dépend du problème à résoudre. Pratique déloyale établie, retard technologique ou dépendance critique : chaque problème appelle un instrument différent.
- Les droits de douane protègent des producteurs, mais renchérissent les intrants. Taxer un produit fini soutient son concurrent européen ; taxer un composant pèse sur ceux qui l’utilisent.
- La vulnérabilité se mesure au rôle d’un intrant, pas à sa valeur. Un composant peu coûteux peut arrêter une chaîne entière : la pénurie de semi-conducteurs de 2021 l’a montré.
 L’essentiel en 3 minutes
Le commerce enrichit le pays, mais concentre ses pertes sur certains territoires. Concilier pouvoir d’achat, emploi et sécurité économique suppose donc d’associer plusieurs instruments, chacun adapté à un problème précis.
1. Les faits
- Aux États-Unis, la concurrence chinoise explique environ un quart du recul de l’emploi manufacturier entre 1990 et 2007 (Autor, Dorn et Hanson). En France, elle en explique environ 13 % entre 2001 et 2007 (Malgouyres).
- L’excédent chinois sur les seuls produits manufacturés dépasse 2 000 milliards de dollars en 2025 (Focus du CAE).
- Le solde courant français reste proche de l’équilibre : environ −6,5 milliards d’euros sur douze mois en juin 2026 (Banque de France). Il masque pourtant un déficit manufacturier persistant.
2. Trois mécanismes
- Gains dispersés, pertes concentrées : les prix plus bas profitent à tous les acheteurs. Les pertes frappent les secteurs concurrencés et les territoires où ils sont implantés.
- Des pertes durables : les effets du premier choc chinois persistent au moins une décennie, et la mobilité des salariés ne les compense pas.
- Le rôle d’un intrant, pas sa valeur : un composant peu coûteux peut arrêter une chaîne entière, comme l’a montré la pénurie de semi-conducteurs de 2021.
3. Ce qui peut changer
- Le deuxième choc chinois touche le cœur des spécialisations européennes : automobile, machines, équipements électriques.
- Le choix de l’instrument dépend du problème : une défense commerciale contre une distorsion établie, l’investissement contre un retard technologique, la sécurisation contre une dépendance critique.
- Les droits compensatoires européens sur les voitures électriques chinoises, de 7,8 % à 35,3 % selon les constructeurs depuis octobre 2024, mettent cette grille à l’épreuve.
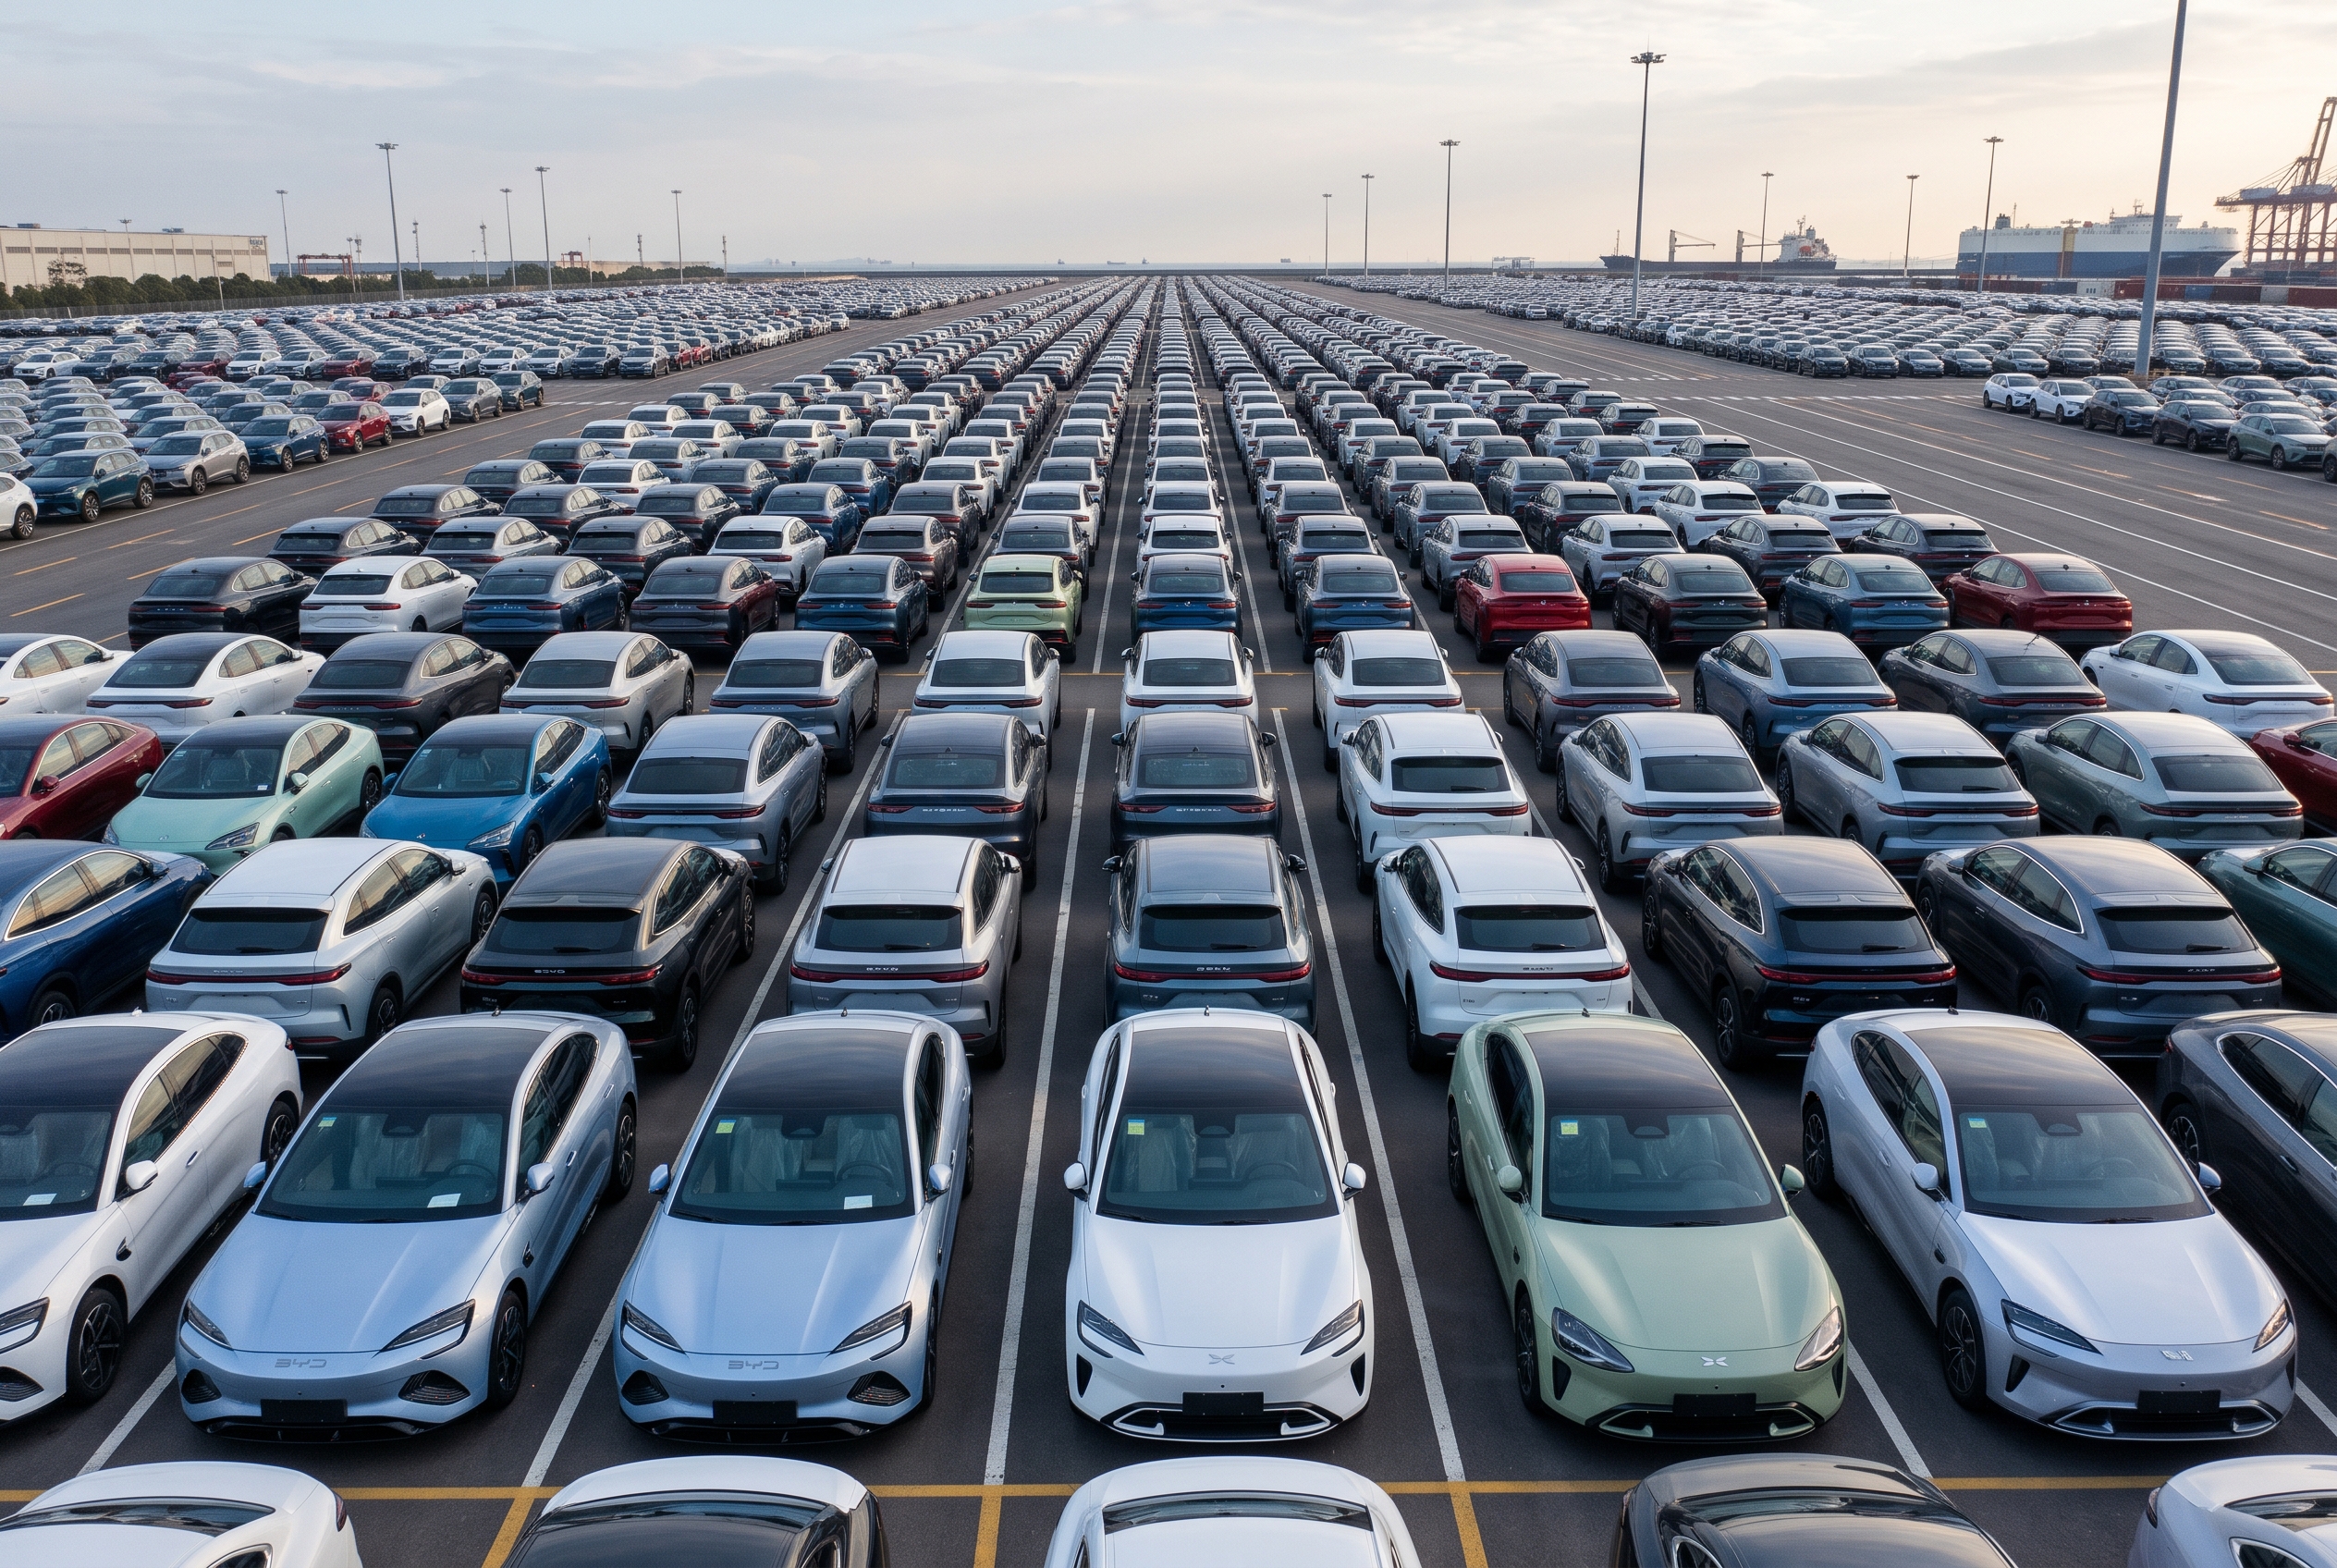
Une voiture électrique chinoise à prix attractif facilite l’équipement d’un ménage. Elle intensifie aussi la concurrence pour les constructeurs européens et leurs sous-traitants. Taxer son importation peut soutenir leur activité, tout en renchérissant l’achat du véhicule. L’implantation d’une usine chinoise en Europe peut créer des emplois, mais quelles technologies et quelles étapes de production seront effectivement maîtrisées sur place ?
Un même produit relie donc pouvoir d’achat, emploi et autonomie industrielle. Une politique commerciale se juge sur ces trois plans à la fois.
Dans leur Focus d’octobre 2026, « Mondialisation : quelle politique commerciale dans un monde fragmenté ? », Sébastien Jean et Isabelle Méjean proposent de partir des capacités à préserver et des vulnérabilités à réduire pour déterminer les instruments appropriés.
Définition · La mondialisation fragmentée
Les échanges et les investissements se réorganisent sous l’effet des tensions géopolitiques, des restrictions commerciales et des stratégies de sécurité économique. Les entreprises intègrent davantage les risques politiques dans le choix de leurs fournisseurs, de leurs implantations et de leurs marchés.
1. Le commerce enrichit le pays, mais peut appauvrir des territoires
L’échange crée des gains globaux : chaque pays se spécialise dans les productions où il est relativement le plus efficace et importe le reste à moindre coût.
Éclairage théorique · Pourquoi les pays gagnent-ils à échanger ?
Ricardo : se spécialiser selon les coûts comparatifs
Selon la théorie de David Ricardo (1817), chaque pays a intérêt à se spécialiser dans le bien qu’il produit relativement le mieux, c’est-à-dire celui pour lequel il sacrifie le moins de production des autres biens. Même un pays moins efficace dans tous les domaines peut donc tirer profit du commerce, en se spécialisant là où son désavantage est le moindre.
Le gain provient de la réallocation du travail entre les productions. Dans le modèle, le travail peut se déplacer entre secteurs à l’intérieur du pays. Les difficultés concrètes de reconversion demandent donc une analyse complémentaire.
Paul Krugman (1979) ajoute un autre gain, fondé sur les économies d’échelle et la variété des produits : il explique les échanges de voitures entre la France et l’Allemagne.
Mais ces gains ne sont pas répartis uniformément. Ils bénéficient à tous les acheteurs, sous forme de prix plus bas ; les pertes se concentrent sur les producteurs concurrencés et sur les territoires où ils sont implantés.
Éclairage théorique · Qui perd à l’ouverture ?
Stolper et Samuelson (1941) établissent un résultat sur la répartition des revenus. Dans un modèle à deux biens et deux facteurs, en concurrence parfaite et à rendements constants, les facteurs peuvent circuler entre secteurs et les deux biens continuent d’être produits. Une hausse du prix relatif d’un bien augmente la rémunération réelle du facteur utilisé intensivement dans sa production et diminue celle de l’autre facteur.
L’ouverture commerciale, en modifiant les prix relatifs, peut donc accroître les possibilités de consommation du pays tout en réduisant durablement le revenu réel de certains détenteurs de facteurs.
Les facteurs spécifiques : pourquoi les pertes se concentrent
Dans le modèle à facteurs spécifiques, formalisé indépendamment par Ronald Jones et Paul Samuelson en 1971 et également appelé modèle de Ricardo-Viner, le travail peut se déplacer d’un secteur à l’autre, tandis que certains facteurs de production, comme le capital, restent attachés à une activité. Quand l’ouverture fait baisser le prix d’un bien, ce sont les détenteurs de ces facteurs qui perdent. La perte ne frappe donc plus un facteur, comme chez Stolper et Samuelson, mais un secteur.
Prenons l’exemple de meubles importés moins chers. De nombreux ménages s’équipent à moindre coût : le gain est réel, mais il est dispersé. Dans une ville spécialisée dans leur fabrication, les producteurs perdent des commandes. Les pertes touchent les salariés, puis les sous-traitants, les commerces et les recettes publiques locales : elles sont concentrées.
Livre · Lionel Fontagné, La feuille de paye et le caddie (2021)
Dans La feuille de paye et le caddie. Mondialisation, salaires et emploi (Presses de Sciences Po, 2021), Lionel Fontagné rapproche deux expériences vécues par une même personne : celle du consommateur, qui bénéficie de produits moins chers, et celle du salarié, dont l’emploi ou la rémunération peuvent être fragilisés par la concurrence internationale.
Le pouvoir d’achat dépend à la fois des prix et des revenus. Pour un salarié qui perd son emploi ou retrouve un poste moins rémunéré, les économies réalisées sur ses achats peuvent être largement dépassées par la perte de revenu. Les difficultés sont particulièrement fortes lorsque ses compétences sont difficiles à reconvertir et que les débouchés locaux sont limités.
L’analyse donne ainsi un contenu concret à la question du partage des gains du commerce : comment utiliser les bénéfices collectifs de l’ouverture pour améliorer aussi les perspectives de ceux qui en supportent les coûts ? Fontagné souligne ici la responsabilité des politiques publiques dans la redistribution des gains et l’accompagnement des parcours professionnels.
Or une perte concentrée ne se résorbe pas d’elle-même. Elle dépend de la capacité des salariés à retrouver un emploi.
Définition · Les coûts d’ajustement
Ce sont les coûts du passage d’une activité à une autre : chômage, perte de salaire, formation, mobilité géographique ou reconversion des équipements. Leur ampleur et leur durée déterminent les conséquences concrètes d’une transformation commerciale.
2. Le premier choc chinois : des pertes concentrées et durables
Le premier choc chinois désigne l’essor rapide des importations chinoises dans les années 1990 et 2000, accéléré par l’entrée de la Chine à l’OMC en 2001. C’est le cas le mieux documenté des effets locaux de la concurrence internationale, grâce aux travaux de David Autor, David Dorn et Gordon Hanson.
On peut retenir trois résultats.
- Les pertes sont concentrées. Dans leur article de 2013, portant sur 1990-2007, les marchés locaux du travail américains les plus exposés connaissent davantage de chômage, des salaires plus faibles et une baisse de la participation au marché du travail. Dans leur estimation principale, cette concurrence explique environ un quart du recul de l’emploi manufacturier américain sur la période.
- Les pertes sont durables. Leur synthèse de 2016, The China Shock, montre que ces effets persistent au moins une décennie après le début du choc.
- La mobilité ne compense pas. Leur étude de 2021 suit les effets jusqu’en 2019 : les pertes d’emplois et de revenus perdurent bien après la stabilisation des importations chinoises vers 2010, et les départs vers d’autres régions restent limités.
Éclairage théorique · Comment identifier l’effet des importations chinoises sur l’emploi ?
Constater que les importations augmentent tandis que des usines ferment ne suffit pas à établir un lien de cause à effet. Autor, Dorn et Hanson partent des spécialisations industrielles des territoires américains : un bassin textile est davantage exposé aux importations de vêtements qu’une région spécialisée dans l’aéronautique.
Pour isoler la concurrence chinoise, ils observent ensuite la progression des produits chinois dans d’autres pays riches. Si les mêmes produits y gagnent aussi du terrain, leur percée peut traduire une capacité accrue de la Chine à exporter, plutôt qu’une évolution propre au marché américain.
Ils examinent alors si les territoires américains les plus exposés à cette poussée subissent davantage de pertes d’emplois. Ce raisonnement suppose que la progression observée à l’étranger reflète bien l’essor de l’offre chinoise, plutôt qu’un autre phénomène qui affecterait aussi l’emploi américain.
Donc l’ajustement ne passe pas, comme le suppose la théorie standard, par une réallocation rapide des travailleurs vers d’autres secteurs. Il passe par une baisse durable de l’emploi et des revenus dans les territoires exposés. L’accompagnement des salariés et le développement de nouvelles activités ne sont pas un complément de la politique commerciale : ils conditionnent son acceptabilité.
3. En France, l’équilibre courant masque des fragilités industrielles
La France a aussi subi le premier choc chinois. Les travaux de Clément Malgouyres sur les zones d’emploi françaises montrent que les zones les plus exposées aux importations chinoises ont perdu davantage d’emplois industriels, avec des effets d’entraînement sur l’emploi local hors industrie. Selon ses estimations, la concurrence chinoise explique environ 13 % du recul de l’emploi manufacturier français entre 2001 et 2007.
Le déficit des biens révèle une spécialisation, pas seulement une conjoncture. Le solde des biens dépend de la demande intérieure et du prix de l’énergie importée : le déficit record de 2022 s’explique d’abord par la flambée de la facture énergétique. Mais, hors énergie, la France est déficitaire de façon persistante sur les biens manufacturés, à la différence de l’Allemagne ou de l’Italie. La part de l’industrie manufacturière dans la valeur ajoutée est d’environ 10 %, parmi les plus faibles de la zone euro.
Définitions · Deux soldes à distinguer
Le solde commercial des biens correspond aux exportations de marchandises diminuées des importations.
Le solde courant comprend les échanges de biens et de services, les revenus primaires, notamment les salaires transfrontaliers et les revenus des investissements, comme les dividendes et les intérêts, ainsi que les revenus secondaires, comme certains transferts courants.
Le solde courant masque cette fragilité. Selon les auteurs du Focus, les excédents français dans les services et les revenus d’investissement compensent largement le déficit des biens. Le solde courant reste donc proche de l’équilibre.
FRANCE : L’ÉVOLUTION DU SOLDE COURANT DEPUIS 2015
Comment lire ce graphique ? Chaque point représente le solde cumulé sur les douze derniers mois. En juin 2026, il s’établit à environ −6,5 milliards d’euros : ce montant couvre douze mois de transactions, et non le seul mois de juin.
Or ces deux sources de compensation ne profitent pas aux mêmes territoires. Les revenus des investissements à l’étranger et les excédents de services profitent d’abord aux groupes internationaux et à leurs actionnaires ; les pertes industrielles touchent des bassins d’emploi spécialisés. Un équilibre national peut ainsi coexister avec des territoires durablement fragilisés.
Au total, le cas français confirme la leçon du premier choc : le diagnostic national ne suffit pas. Il faut le compléter par les échanges de biens par secteur et par les trajectoires de l’emploi dans les territoires.
4. Le deuxième choc chinois touche le cœur des spécialisations européennes
Le deuxième choc ne se distingue pas du premier seulement par son volume, mais surtout par sa nature. Il associe une nouvelle poussée des exportations à une montée en gamme de l’industrie chinoise.
Son ampleur. Selon le Focus, l’excédent chinois sur les seuls produits manufacturés (exportations moins importations) dépasse 2 000 milliards de dollars en 2025.
Son origine. Les auteurs le relient à des politiques qui soutiennent fortement les capacités de production, alors que la demande intérieure chinoise absorbe insuffisamment l’offre. L’excédent de production cherche donc des débouchés à l’étranger.
Les secteurs visés. Le premier choc touchait des industries de main-d’œuvre (textile, meubles, jouets). Le second touche le cœur des spécialisations européennes : automobile, machines, équipements électriques. L’Allemagne est la plus exposée, mais la France l’est aussi, notamment par son industrie automobile. Les entreprises européennes affrontent la concurrence chinoise sur trois fronts : leur marché intérieur, leurs marchés d’exportation, et le marché chinois lui-même, où les productions locales remplacent leurs ventes.
Ce qui est en jeu. Pour le premier choc, les études mesurent des pertes d’emplois déjà observées. Pour le second, l’enjeu porte sur des capacités industrielles, des réseaux de fournisseurs et des compétences technologiques qu’il serait long et coûteux de reconstituer.
Éclairage théorique · Pourquoi une capacité perdue est-elle longue à reconstruire ?
La formation, la recherche, l’investissement et l’expérience accumulée transforment les spécialisations.
L’apprentissage par la production peut améliorer les procédés. La proximité de fournisseurs et de compétences peut aussi faciliter l’innovation. Ces mécanismes sont distincts des économies d’échelle internes liées à la répartition des coûts fixes.
La disparition d’une activité peut donc affecter les possibilités de production et d’innovation futures, au-delà des revenus immédiats de l’entreprise concernée.
Deux précautions s’imposent. D’abord, cette montée en gamme rend aussi des équipements moins coûteux pour les ménages et les entreprises européennes, notamment dans la transition énergétique : les gains des acheteurs doivent être mis en regard des risques pour les producteurs. Ensuite, un prix bas peut résulter de la productivité, des économies d’échelle ou de l’innovation. Une mesure contre des pratiques déloyales suppose d’établir les distorsions en cause.
5. L’instrument dépend du problème à résoudre
Une pratique déloyale établie peut appeler une défense commerciale ciblée ; un retard technologique, des investissements et des apprentissages ; une dépendance critique, une sécurisation des approvisionnements.
Les auteurs du Focus distinguent plusieurs situations.
Dans les secteurs non stratégiques où l’Europe est peu compétitive, les importations permettent aux ménages et aux entreprises de bénéficier de prix plus faibles.
Dans les secteurs stratégiques où elle accuse un retard technologique, accueillir des investissements étrangers peut contribuer à développer des capacités européennes, à condition d’obtenir des engagements précis sur la production, la recherche ou la diffusion des technologies.
Dans les secteurs où elle se situe à la frontière technologique, l’innovation, le financement et l’intégration du marché européen deviennent prioritaires.
Cette approche exige de préciser ce que nous qualifions de stratégique, avec une même grille : peut-on remplacer cette capacité, en combien de temps, et avec quelles conséquences pendant l’interruption ?
Ces politiques doivent aussi accompagner les salariés et les territoires : soutenir les revenus pendant les transitions, organiser des formations correspondant aux emplois accessibles et favoriser le développement de nouvelles activités. Leur efficacité se mesure aux capacités productives développées comme aux perspectives professionnelles retrouvées.
6. Les droits de douane protègent des producteurs, mais renchérissent les intrants
Définition · La décomposition internationale des processus productifs
La DIPP consiste à répartir les étapes de production d’un bien ou d’un service entre plusieurs pays : conception, composants, assemblage, logiciels… Une entreprise qui produit sur le territoire national peut ainsi utiliser de nombreux intrants importés, c’est-à-dire des biens ou des services nécessaires à sa production.
Taxer un véhicule importé peut soutenir un constructeur européen. Taxer un composant qu’il utilise peut augmenter son coût de production. Une même politique produit donc des effets différents selon la position des entreprises dans la chaîne de fabrication.
Prenons un exemple simplifié : un produit importé 100 euros, soumis à un droit de douane de 20 %, coûte 120 euros à l’importateur si son prix avant taxe reste inchangé, hors autres frais. L’entreprise peut ensuite réduire sa marge, négocier avec son fournisseur ou augmenter son prix de vente.
Éclairage théorique · Qui supporte une taxe ?
L’importateur acquitte le droit de douane. Son coût économique peut ensuite se répartir entre le fournisseur étranger, l’importateur, les entreprises clientes et les consommateurs.
Ce partage dépend notamment de la sensibilité de l’offre et de la demande aux prix, des possibilités de substitution et des rapports de négociation.
Dans leur étude des taxes américaines de 2018, Amiti, Redding et Weinstein observent une transmission presque complète des droits aux prix payés par les importateurs américains sur le champ étudié.
Pour apprécier une protection, nous devons donc rapprocher les capacités et les emplois qu’elle soutient des coûts qu’elle impose aux autres entreprises et aux acheteurs, en tenant également compte des éventuelles représailles commerciales.
Cas concret · Taxer les voitures électriques chinoises : qui y gagne ?
Depuis le 30 octobre 2024, et pour cinq ans, l’Union européenne applique des droits compensatoires aux voitures électriques importées de Chine. La Commission européenne estime que leurs producteurs bénéficient de subventions qui faussent la concurrence. Les taux varient selon les constructeurs : 17 % pour BYD, 18,8 % pour Geely, 35,3 % pour SAIC, 7,8 % pour Tesla (Shanghai). Ils s’ajoutent au droit de douane de 10 % déjà appliqué aux voitures importées.
Ce cas réunit les trois objectifs de l’article. Les constructeurs européens et leurs sous-traitants gagnent du temps pour investir. Les acheteurs paient plus cher, ou se reportent vers d’autres modèles. Et la mesure incite les constructeurs chinois à produire en Europe : les emplois créés sur place dépendront alors des composants et des technologies qu’ils y localisent.
Quelles capacités supplémentaires obtenons-nous, pour quel coût et dans quel délai ? Une protection peut donner du temps pour investir, apprendre ou innover. L’évaluation doit permettre de vérifier que ce temps est effectivement utilisé.
7. La vulnérabilité se mesure au rôle d’un intrant, pas à sa valeur
Définition · Un intrant critique
Un intrant est un bien ou un service utilisé pour produire : matière première, composant, énergie, logiciel. Son caractère critique dépend de son importance pour l’activité, de la concentration des fournisseurs et de la difficulté à le remplacer.
La valeur des importations mesure mal la vulnérabilité. Un intrant peu coûteux peut être indispensable : sa rupture immobilise alors toute la production qui en dépend. La pénurie de semi-conducteurs de 2021 en donne l’illustration.
Cas concret · Les semi-conducteurs : un intrant à faible coût, une rupture à fort coût
- Le choc. En 2020, les constructeurs automobiles réduisent leurs commandes de puces en anticipant un effondrement des ventes, tandis que la demande d’électronique grand public explose. Quand la demande automobile repart, les fondeurs ont réaffecté leurs capacités. La pénurie dure de 2021 à 2023.
- L’effet. Une voiture contient plusieurs centaines, voire plus d’un millier de puces, qui ne représentent qu’une faible part de son coût. Leur absence suffit pourtant à arrêter les chaînes : la production automobile mondiale perd plusieurs millions de véhicules en 2021. En France, Stellantis et Renault suspendent à plusieurs reprises la production de sites entiers, avec du chômage partiel pour les salariés.
- La vulnérabilité. La production est très concentrée : Taïwan, avec TSMC, assure l’essentiel de la fabrication des puces les plus avancées, et l’Europe pèse moins de 10 % de la production mondiale.
- La réponse. Le Chips Act européen (2023) vise à doubler cette part pour atteindre 20 % en 2030, en mobilisant des fonds publics et privés. La Cour des comptes européenne a jugé en 2025 cet objectif hors de portée : construire une capacité de production prend des années et des investissements considérables.
Ce cas applique la grille présentée plus haut : peut-on remplacer le fournisseur ? En combien de temps ? Avec quelles conséquences pendant l’interruption ? Pour les puces automobiles, les réponses étaient : difficilement, en plusieurs années, avec des usines à l’arrêt.
Les auteurs du Focus proposent trois leviers complémentaires : diversifier les approvisionnements, constituer des stocks, développer des capacités technologiques propres. Les semi-conducteurs montrent leurs limites respectives : diversifier les vendeurs peut laisser subsister une dépendance commune à un pays ou à une technologie ; les stocks couvrent une interruption courte ; les capacités propres sont les plus sûres, mais les plus lentes et les plus coûteuses. La même analyse vaut pour les services numériques et les infrastructures financières.
La résilience a une valeur collective
La résilience désigne la capacité à poursuivre ou à rétablir une activité après un choc.
Les flux tendus permettent aux constructeurs de limiter leurs stocks : ils réduisent les frais de stockage et l’argent engagé dans des composants en attente d’utilisation. Mais lorsqu’un fournisseur cesse de livrer, la production peut s’arrêter, avec des conséquences pour les salariés, les clients et les autres entreprises de la chaîne.
L’entreprise prend en compte ses propres pertes, mais pas nécessairement toutes celles qu’un arrêt impose aux autres. Elle peut donc consacrer moins de moyens aux stocks ou à la diversification de ses fournisseurs que ce qui serait bénéfique pour l’ensemble de l’économie. Ce décalage peut justifier une intervention publique pour sécuriser les approvisionnements.
Les accords commerciaux peuvent y contribuer en facilitant l’accès à des fournisseurs dans plusieurs pays et en rendant les conditions d’échange plus prévisibles. L’ouverture peut ainsi renforcer la sécurité des approvisionnements, lorsque les fournisseurs offrent de véritables solutions de remplacement.
Conclusion
Concilier pouvoir d’achat, emploi et sécurité économique suppose de ne pas demander à un seul instrument de tout faire.
- La diversification et les stocks réduisent les dépendances ;
- l’investissement et l’innovation construisent les capacités ;
- la défense commerciale répond à des distorsions établies ;
- l’accompagnement des salariés et des territoires rend les transitions supportables.
Le choix collectif porte sur trois points : les capacités que nous voulons conserver, le coût de leur sécurisation et la répartition de ce coût entre consommateurs, contribuables et entreprises. Les deux chocs chinois et la pénurie de puces montrent qu’il vaut mieux trancher ces questions avant la rupture qu’après.
Pour la voiture électrique chinoise de notre introduction, la question n’est donc pas seulement de savoir s’il faut la taxer, mais quelles capacités européennes la taxe permet de construire, et à quel coût pour les acheteurs. Mais qui décide, qui finance et qui coordonne : l’Union européenne, les États, les entreprises ?
Principales sources
- Sébastien Jean et Isabelle Méjean, « Mondialisation : quelle politique commerciale dans un monde fragmenté ? », Focus du Conseil d’analyse économique, octobre 2026. Consulter
- David Autor, David Dorn et Gordon Hanson, « The China Syndrome: Local Labor Market Effects of Import Competition in the United States », American Economic Review, 2013. Consulter
- Clément Malgouyres, « Concurrence chinoise : quels effets sur l’emploi et les salaires ? », Bloc-notes Éco, Banque de France, 2017. Consulter
- Mary Amiti, Stephen Redding et David Weinstein, « The Impact of the 2018 Tariffs on Prices and Welfare », Journal of Economic Perspectives, 2019. Consulter
- Cour des comptes européenne, « La stratégie de l’UE en matière de microprocesseurs », rapport spécial 12/2025. Consulter