Série · Réindustrialiser : de l’injonction à l’action
Cette publication ouvre une série de trois rendez-vous autour d’une même question : la France et l’Europe peuvent-elles encore produire ce dont elles ont besoin, et à quel prix ? Réindustrialiser est devenu un mot d’ordre partagé. Reste à passer aux choix : ce que l’argent public doit financer, comment répondre à une concurrence chinoise qui change d’échelle, et à quel niveau décider. Un webinaire-débat prolongera la discussion.
1/3 – Que doit financer l’argent public ?
Produire davantage en France peut renforcer notre économie, réduire certaines dépendances et contribuer à la décarbonation. Mais ces trois ambitions appellent des choix différents. Quelles activités soutenir ? Avec quels instruments ? Et comment vérifier que l’argent public construit des capacités industrielles durables ?
Dans une note publiée en octobre 2026, Raphaël Lafrogne-Joussier et Youssef Salib, de la Direction générale du Trésor, examinent trois objectifs : compétitivité, décarbonation et souveraineté. La réussite se mesure à la capacité de produire durablement, de trouver des clients et de créer des bénéfices collectifs justifiant l’aide publique.
ECONOMIXTE croise cette analyse avec d’autres travaux du Trésor, du Conseil d’analyse économique (CAE) et du Haut Commissariat de la Stratégie et du plan pour éclairer les choix industriels et les conditions d’efficacité du soutien public.
 L’essentiel en 3 minutes
Réindustrialiser suppose de dire, pour chaque production, ce que nous en attendons (compétitivité, décarbonation ou souveraineté), de choisir l’instrument adapté et d’en mesurer les résultats.
1. Les faits
- Une chute, de 2000 à 2010. L’industrie manufacturière perd 720 000 emplois et sa part dans la valeur ajoutée recule de 16,1 % à 11,4 %.
- Une stabilisation depuis. Cette part reste à 11,4 % en 2024 (données provisoires) et l’emploi manufacturier progresse de 3 % entre 2019 et 2024.
- Un terrain perdu à l’export. La part de la France dans les exportations mondiales de biens manufacturés passe de 6 % en 1995 à 3,3 % en 2024.
- Un coût du travail désormais proche de celui de l’Allemagne. En 2025, l’heure de travail dans l’industrie coûte 47,7 euros en France, contre 49,8 euros en Allemagne.
- Un soutien public aux effets mesurables. Selon le Conseil d’analyse économique (CAE), les aides à la compétitivité du plan France 2030 augmentent, à trois ans, l’emploi d’environ 8 % et les immobilisations d’environ 15 % dans les entreprises aidées.
Au total, l’industrie a cessé de reculer depuis 2010, sans regagner le terrain perdu.
2. Trois mécanismes
- L’hystérésis : une fermeture disperse les compétences et les fournisseurs. Une baisse des coûts ne suffit donc pas à faire revenir les usines.
- Les externalités : une innovation profite à d’autres entreprises que celle qui la finance. Sans soutien, l’effort de recherche peut rester insuffisant.
- La coordination : investir, acheter, approvisionner et former. Lorsque chacun attend les autres, la filière reste bloquée.
3. Ce qui peut changer
- Suivre un tableau de bord : production en volume, emplois, productivité, investissements, exportations et dépendances critiques.
- Choisir l’instrument selon l’obstacle (prêt, garantie, subvention, commande publique), avec des objectifs, et savoir réorienter ou arrêter un soutien.
- Prévoir les ressources : selon le Haut-commissariat à la Stratégie et au Plan (HCSP), la consommation d’électricité de l’industrie manufacturière passerait de 106 térawattheures (TWh) en 2022 à 135 TWh en 2035 si l’industrie représente 10 % du PIB, et à 165 TWh si elle en représente 12 %.
1. La France a stabilisé son industrie après une décennie de fort recul
Entre 2000 et 2010, la France a perdu 720 000 emplois manufacturiers. La part de l’industrie manufacturière dans la valeur ajoutée nationale est passée de 16,1 % à 11,4 %, et elle se situe encore à 11,4 % en 2024 (données provisoires). La période récente marque toutefois une amélioration : l’emploi manufacturier a progressé de 3 % entre 2019 et 2024.
Part de l’industrie manufacturière dans la valeur ajoutée en France
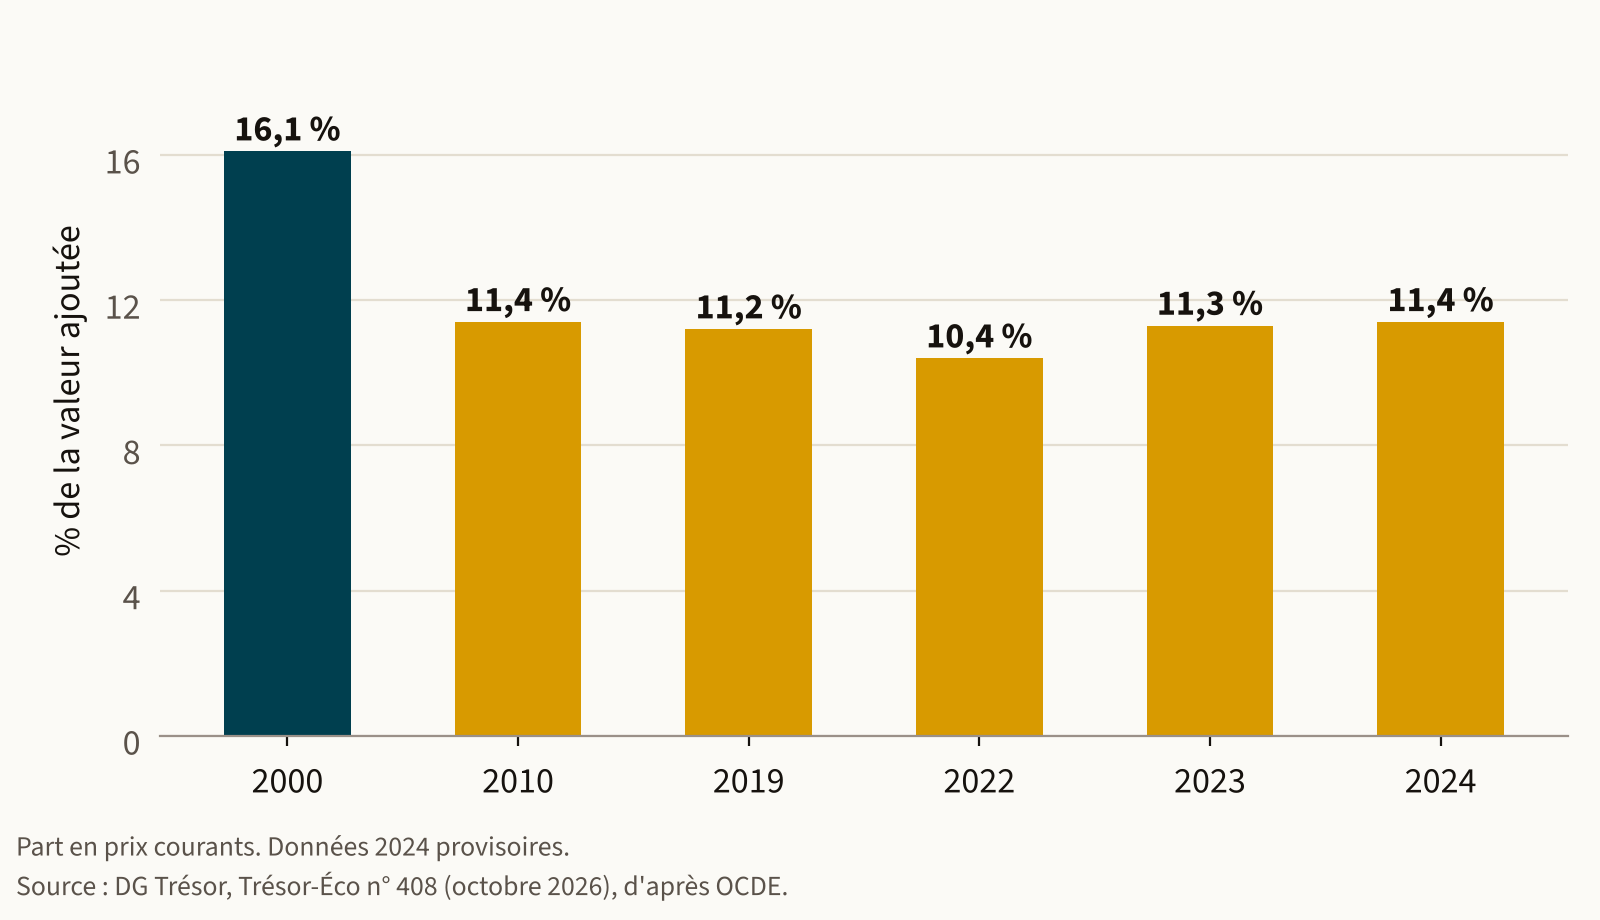
Ces chiffres décrivent une stabilisation après un décrochage marqué. Ils semblent parfois contradictoires, car l’emploi industriel, la production et le poids de l’industrie dans l’économie mesurent trois choses différentes.
Éclairage théorique · Qu’est-ce que la valeur ajoutée en volume ?
L’industrie manufacturière transforme des matières ou des composants en produits : aliments, médicaments, machines, véhicules, équipements électroniques…
La valeur ajoutée mesure la richesse créée par une activité : la valeur de ce qu’elle produit, diminuée des biens et services consommés (consommations intermédiaires) pour la réaliser. Une entreprise qui vend un équipement 100 et utilise pour le fabriquer 60 de composants, d’énergie et de services crée une valeur ajoutée de 40.
Mesurée en prix courants, avec les prix de chaque année, elle mélange quantités et prix. Mesurée en volume, elle est corrigée de l’évolution des prix (on dit qu’elle est « déflatée ») et retrace l’évolution réelle de l’activité.
Produire davantage avec moins d’emplois. Une usine peut augmenter sa production tout en réduisant ses effectifs si ses gains de productivité sont suffisamment élevés. C’est ce qui s’est produit entre 2000 et 2010 : la valeur ajoutée manufacturière en volume a augmenté de 4 %, alors que l’emploi manufacturier perdait 720 000 postes.
Production et emploi manufacturiers en France entre 2000 et 2010
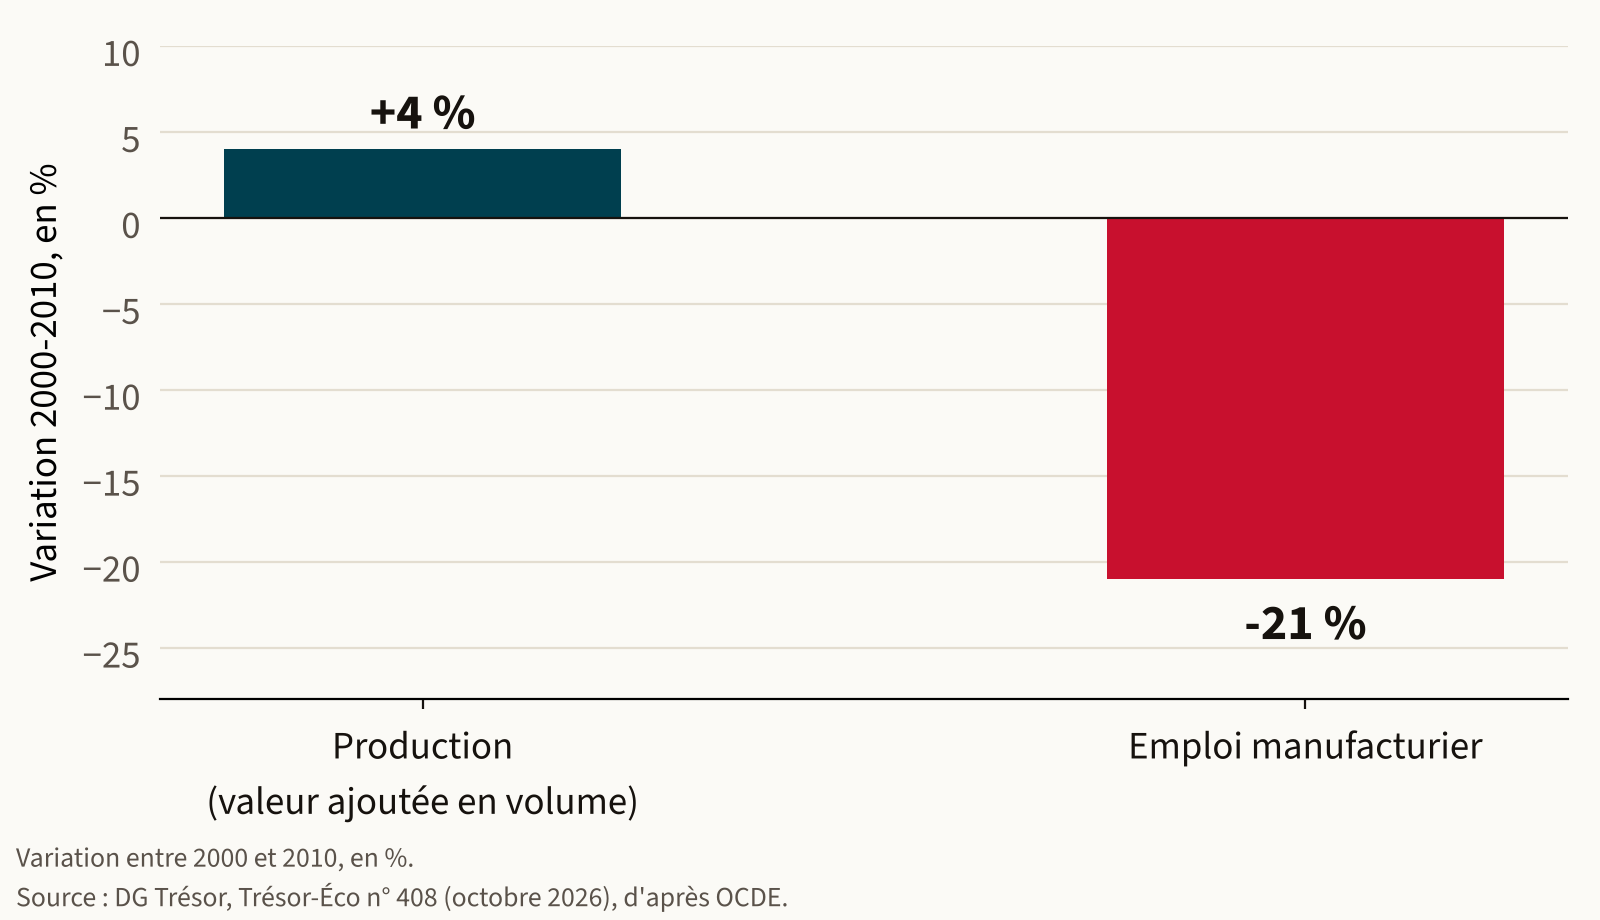
La production industrielle augmente légèrement à l’échelle nationale. Mais dans un bassin d’emploi, les postes supprimés réduisent les revenus et les débouchés des commerces et des fournisseurs. Une progression nationale peut ainsi s’accompagner d’un appauvrissement local.
L’externalisation : une tertiarisation en partie en trompe-l’œil. Une partie de la baisse statistique de l’emploi industriel vient du transfert d’activités vers des prestataires de services, qui continuent pourtant de contribuer à la production industrielle.
Cas concret · Comment un emploi industriel devient-il un emploi de services ?
Lorsqu’une entreprise industrielle confie sa maintenance, sa logistique ou certaines prestations informatiques à un prestataire, les emplois correspondants passent dans les services. Elle cherche ainsi à réduire ses coûts, à bénéficier de compétences spécialisées ou à concentrer ses moyens sur son activité principale.
Cette externalisation modifie leur classement statistique, même lorsque le travail réalisé reste étroitement lié à l’usine.
Pour apprécier la réindustrialisation, nous avons donc besoin d’un tableau de bord : production en volume, emplois, productivité, investissements, exportations et dépendances critiques.
2. Quels facteurs expliquent le recul de l’industrie ?
Avec l’augmentation du niveau de vie, les dépenses se déplacent vers les services ; avec les gains de productivité, les biens industriels deviennent relativement moins chers. Ces transformations réduisent le poids de l’industrie dans de nombreux pays développés.
Éclairage théorique · Pourquoi la part de l’emploi industriel diminue-t-elle ?
La désindustrialisation désigne le recul de la place de l’industrie dans l’emploi et l’activité ; une délocalisation, le transfert d’une production à l’étranger. La première résulte de plusieurs mécanismes, dont la seconde n’est qu’un parmi d’autres.
La consommation se déplace vers les services. Quand les revenus augmentent, les achats de biens industriels progressent moins vite : leur poids dans les dépenses diminue.
L’industrie produit avec moins de travail. Les gains de productivité permettent de fabriquer davantage avec moins de salariés, si les ventes n’augmentent pas suffisamment pour compenser.
Les entreprises réorganisent leur production à l’échelle mondiale. Elles répartissent leurs activités selon les coûts, les compétences et la proximité des marchés. Les délocalisations participent ainsi au recul de l’emploi industriel, sans l’expliquer à elles seules.
Mais ces transformations n’expliquent qu’une partie du cas français. Entre 1995 et 2024, la part de la France dans les exportations mondiales de biens manufacturés est passée de 6 % à 3,3 %. L’essor de la Chine a réduit la place de nombreux pays, mais plusieurs économies européennes comparables ont mieux résisté.
Dès 2005, Lionel Fontagné et Jean-Hervé Lorenzi, dans leur rapport pour le CAE, Désindustrialisation, délocalisations, soulignaient le risque principal : perdre les compétences et les capacités d’innovation qui permettent de développer de nouvelles productions. Certaines transformations accompagnent les progrès de productivité ; d’autres fragilisent durablement notre capacité à produire.
On se rassure parfois en observant que la concurrence chinoise frappe d’abord l’Allemagne. Les trois secteurs où la Chine a le plus gagné de parts de marché mondiales entre 2019 et 2024, l’automobile, les équipements électriques et les machines-outils, représentaient 41 % des exportations manufacturières allemandes en 2019, contre 24 % pour la France. La consolation est fragile : comme le rappelle Lionel Fontagné dans La Feuille de paie et le Caddie, l’industrie allemande est le premier client et le premier fournisseur de nombreuses entreprises françaises.
Le recul français tient aussi à la compétitivité. Le coût du travail et la fiscalité des entreprises pèsent sur les prix de vente. Mais le coût du travail par unité produite dépend de la productivité ; le travail n’est qu’une composante du coût, avec l’énergie, les composants, le financement et les services achetés ; enfin, la qualité, l’innovation ou la fiabilité permettent de vendre plus cher. C’est la différence entre compétitivité-prix et compétitivité hors prix. Or depuis 2013, la France a nettement réduit le coût du travail puis l’impôt sur les sociétés, sans regagner les parts de marché perdues. Une politique de compétitivité doit donc agir à la fois sur les coûts de production et sur les savoir-faire des entreprises.
Cas concret · Le coût du travail et la fiscalité expliquent-ils les difficultés de l’industrie française ?
Entre 1999 et 2008, le coût du travail a augmenté de 29 % en France, contre 11 % en Allemagne. Selon le Trésor, cet écart a pu contribuer aux pertes de compétitivité françaises face à une industrie allemande bénéficiant d’une politique de modération salariale.
La situation a depuis évolué. Le crédit d’impôt pour la compétitivité et l’emploi (CICE), introduit en 2013, puis le Pacte de responsabilité et de solidarité, en 2015, ont contribué à modérer le coût du travail. En 2025, une heure de travail dans l’industrie coûte 47,7 euros en France, contre 49,8 euros en Allemagne. Elle reste toutefois plus chère qu’en Italie (33 euros), en Espagne (28,7 euros) et dans la zone euro en moyenne (35,2 euros).
La fiscalité. Le taux de l’impôt sur les sociétés est passé de 33 % à 25 % entre 2018 et 2022. Les prélèvements restent pourtant élevés : en 2024, ils représentaient 25,2 % de la valeur ajoutée des sociétés non financières, deuxième niveau de l’Union européenne derrière Chypre. Déduction faite des aides reçues (4,8 % de la valeur ajoutée, dont le crédit d’impôt recherche), le taux atteint 20,4 % : troisième rang de l’Union, contre 11,8 % en Allemagne. Le travail reste lui aussi fortement taxé : en 2025, le salaire net après impôt ne représente que 53 % du coût total du travail, contre 65 % en moyenne dans l’OCDE.
Pourquoi une baisse des coûts ne fait-elle pas revenir les usines ? Quand une usine ferme, les salariés emportent leur expérience, les fournisseurs perdent des débouchés et peuvent fermer à leur tour. L’usine achetait aussi des prestations et versait des salaires dépensés localement : sa fermeture affaiblit tout un territoire, bien au-delà de ses salariés directs. Pour revenir, il faut retrouver les compétences, reformer des équipes et reconstituer les approvisionnements : des investissements qu’une entreprise peut juger trop longs ou trop coûteux.
Éclairage théorique · Pourquoi les effets d’une crise durent-ils ?
Pour les économistes, l’hystérésis désigne la persistance d’un effet économique (comme le chômage de longue durée ou la perte de tissu industriel) alors même que la cause principale de la crise a disparu.
Appliquée à l’industrie, cette notion aide à comprendre pourquoi une amélioration des conditions de production peut laisser subsister les conséquences des fermetures passées : compétences dispersées, réseaux de fournisseurs affaiblis et savoir-faire perdus.
L’enjeu est alors de recréer une chaîne cohérente : des compétences pour concevoir, des équipements pour fabriquer, des fournisseurs pour approvisionner et des clients pour acheter.
3. Pourquoi l’industrie justifie-t-elle une intervention publique ?
Une activité rentable attire en principe des capitaux. Si l’État doit intervenir, c’est parce que le bénéfice d’un projet pour la collectivité peut dépasser son bénéfice privé.
Éclairage théorique · Qu’est-ce qu’une externalité ?
Une externalité désigne les conséquences de l’action d’un agent économique sur d’autres agents économiques, sans compensation monétaire.
Une innovation peut diffuser des connaissances utiles à d’autres entreprises : c’est une externalité positive.
Une pollution impose des coûts à d’autres personnes : c’est une externalité négative.
L’innovation bénéficie à plusieurs entreprises. Une entreprise qui développe un procédé en assume les coûts et les risques. Mais les connaissances acquises peuvent aussi profiter à ses fournisseurs, à ses clients ou à ses concurrents, notamment lorsque ses salariés changent d’employeur. Elle peut donc renoncer à des recherches pourtant utiles à la collectivité. Une aide publique peut l’inciter à investir davantage, à condition de financer des recherches supplémentaires plutôt que celles qu’elle aurait engagées de toute façon.
Développer une filière suppose des engagements coordonnés. Une entreprise hésite à investir sans commandes, un fournisseur à accroître ses capacités sans clients, un organisme de formation à ouvrir un cursus sans perspectives d’embauche. Attendre peut être rationnel pour chacun, tout en bloquant la filière. L’intervention publique peut faciliter leur engagement conjoint : infrastructures, formations, premiers investissements, commande publique.
Ces arguments ont une contrepartie : le coût d’opportunité. Les ressources mobilisées pour soutenir un projet auraient pu financer d’autres investissements. Une aide se juge donc à ce qu’elle apporte de plus que le meilleur usage alternatif de cet argent.
4. Souveraineté, climat, ressources : mesurer ce qui compte vraiment
Notre souveraineté ne dépend pas du montant de nos importations, mais de leur nature. Un composant de faible valeur peut interrompre une chaîne de production entière s’il est indispensable, difficile à remplacer et disponible auprès de quelques fournisseurs seulement. À l’inverse, une importation importante en valeur présente un risque limité lorsque de nombreuses solutions de substitution existent.
Les travaux de Xavier Jaravel et Isabelle Méjean pour le CAE, en 2021, proposent de partir des intrants précis dont la rupture poserait problème, puis de choisir la réponse : diversifier les fournisseurs, constituer des stocks ou développer des capacités par l’innovation, et de conduire cette analyse à l’échelle européenne.
Éclairage théorique · Être dépendant, est-ce être vulnérable ?
La souveraineté économique renvoie ici à la capacité de préserver des fonctions essentielles et une liberté de décision face aux pressions ou aux ruptures extérieures.
La dépendance décrit le recours à un fournisseur ou à une ressource extérieure.
La vulnérabilité dépend des conséquences d’une interruption et de notre capacité à y répondre : stocks disponibles, autres fournisseurs, délais de substitution, capacités techniques.
Deux entreprises également dépendantes d’importations peuvent ainsi présenter des risques très différents.
Assembler un produit en Europe tout en dépendant d’un composant critique unique à l’étranger laisse donc subsister un point de fragilité. La question devient : quelle capacité précise devons-nous maîtriser pour continuer à produire, nous soigner, communiquer ou nous défendre ?
Le climat appelle le même changement de mesure. Une production supplémentaire en France peut augmenter les émissions sur le territoire tout en réduisant les émissions mondiales, si elle remplace une production étrangère plus carbonée. Le bilan dépend du procédé, de l’énergie consommée et de la production effectivement remplacée.
Éclairage théorique · Quelles émissions de carbone mesurer ?
Les émissions territoriales sont celles produites à l’intérieur d’un pays.
L’empreinte carbone rassemble les émissions associées à sa demande finale, y compris celles émises à l’étranger pour produire ses importations, et exclut les émissions associées aux exportations.
Les émissions mondiales mesurent le résultat climatique global. Une relocalisation peut améliorer ce résultat tout en augmentant les émissions territoriales françaises.
L’électricité française, relativement peu carbonée, constitue un atout pour les procédés électrifiés, à apprécier produit par produit : certaines émissions viennent des transformations chimiques elles-mêmes. Le prix du carbone peut cependant déplacer la production vers des pays où le carbone est moins taxé, c’est le risque de fuite de carbone. Le mécanisme d’ajustement carbone aux frontières (MACF) vise à corriger cet écart, au prix de difficultés de conception que soulignent les auteurs de la note du Trésor.
Enfin, réindustrialiser consomme des ressources rares : ingénieurs, techniciens, opérateurs, électricité, réseaux, eau et foncier, dont ont aussi besoin le logement, les transports et la transition écologique. L’exercice prospectif du Haut-commissariat à la Stratégie et au Plan (HCSP, alors France Stratégie), publié en juillet 2024, rend ces contraintes concrètes.
Cas concret · Combien d’électricité faudra-t-il à l’industrie ?
Dans les scénarios « Tech » du HCSP, la consommation directe d’électricité manufacturière passerait de 106 TWh en 2022 à 135 TWh en 2035 pour une part manufacturière de 10 % du produit intérieur brut (PIB), et à 165 TWh pour une part de 12 %. S’y ajoutent les besoins de la production d’hydrogène destinée à l’industrie.
Ces résultats sont des scénarios conditionnels, construits avec les hypothèses disponibles en 2024. Les pourcentages rapportés au PIB ne se comparent pas directement aux 11,4 % de la valeur ajoutée nationale cités par le Trésor : les dénominateurs diffèrent.
Consommation d’électricité de l’industrie manufacturière : deux scénarios pour 2035
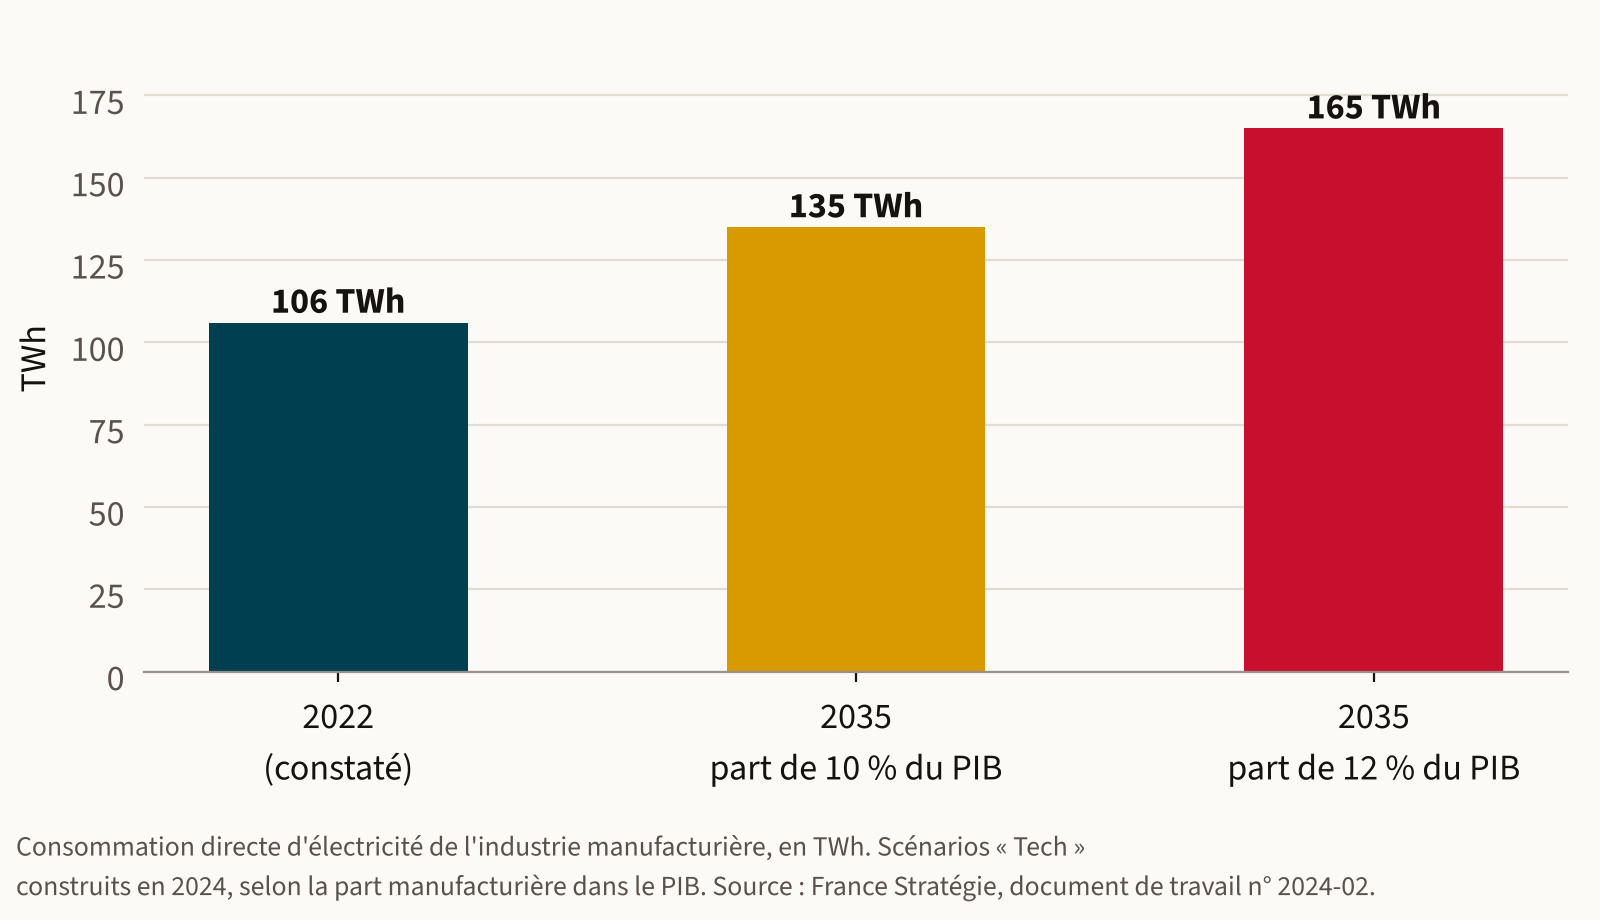
Multiplier les projets accroît la concurrence pour ces ressources : si les compétences ou les raccordements progressent trop lentement, les délais s’allongent et les coûts augmentent. Former, aménager et développer les réseaux fait donc partie intégrante de la réindustrialisation.
5. Les aides publiques : cibler les objectifs et évaluer les résultats
Pour soutenir l’industrie, l’État dispose de deux types de politiques : les politiques horizontales, qui s’adressent à toutes les entreprises, et les politiques verticales, qui ciblent certaines activités ou technologies. Améliorer l’environnement de toutes les entreprises (formation, infrastructures, recherche, fiscalité) et soutenir certaines activités ciblées répondent à des besoins complémentaires.
Éclairage théorique · Politique horizontale ou verticale ?
Les politiques horizontales améliorent l’environnement de l’ensemble des entreprises. Les politiques verticales ciblent certaines activités ou technologies.
La note du Trésor souligne leur complémentarité : un soutien sectoriel gagne en efficacité lorsque les conditions générales permettent aux projets de se développer.
« Un cadre institutionnel et économique favorable est un préalable au succès de toute politique de réindustrialisation »
Direction générale du Trésor, Trésor-Éco n° 408, octobre 2026, p. 12
Le crédit d’impôt recherche et l’agence américaine DARPA illustrent ces deux types de politiques, horizontale pour le premier, verticale pour la seconde. Le premier allège le coût de la recherche pour toutes les entreprises, qui choisissent elles-mêmes leurs projets ; la seconde finance des programmes précis, fixe leurs objectifs et les arrête s’ils n’aboutissent pas.
Cas concret · Que financent le crédit d’impôt recherche et la DARPA ?
Le crédit d’impôt recherche (CIR) est l’archétype français de la politique horizontale : toute entreprise engageant des dépenses de recherche et développement éligibles peut en bénéficier, de la fintech à la métallurgie, sans que l’État choisisse les bénéficiaires.
La DARPA (défense et technologies de rupture) et la BARDA (biomédical et risques sanitaires), aux États-Unis, relèvent au contraire d’une politique verticale orientée vers une mission : des objectifs techniques fixés par la puissance publique, un management de programme dédié et une sélection compétitive de projets ciblés, qui sont arrêtés s’ils n’atteignent pas leurs étapes.
Philippe Aghion (notamment dans Le Pouvoir de la destruction créatrice, coécrit avec Céline Antonin et Simon Bunel) et Antonin Bergeaud (La Prospérité retrouvée, 2026) mobilisent régulièrement l’exemple de la DARPA et de la BARDA pour réhabiliter la politique industrielle verticale, à condition qu’elle stimule la concurrence au lieu de subventionner des rentes de situation ou des champions nationaux figés.
L’efficacité du soutien dépend aussi du choix de l’instrument. Chaque instrument répond à un obstacle précis : un projet qui manque de financement n’appelle pas la même réponse qu’un projet trop risqué ou sans débouchés assurés. Le tableau suivant les met en regard.
| Obstacle au projet | Instrument envisageable | Résultat à vérifier |
|---|---|---|
| Projet viable qui manque de financement | Prêt ou participation publique au capital | Un investissement supplémentaire effectivement réalisé |
| Risque technologique élevé | Avance remboursable ou garantie | Un partage du risque qui rend le projet finançable |
| Bénéfices collectifs insuffisamment rémunérés | Subvention ciblée | Des gains d’innovation, de climat ou de sécurité mesurables |
| Débouchés initiaux trop incertains | Commande publique ou engagement d’achat | Une demande crédible permettant le passage à l’échelle |
Aucun instrument n’est gratuit : une garantie coûte en cas d’échec, une participation au capital expose l’État à une perte tout en lui permettant de bénéficier d’un succès.
« Ces soutiens ne sauraient à eux seuls conduire à une réindustrialisation pérenne du pays »
Direction générale du Trésor, Trésor-Éco n° 408, octobre 2026, p. 2
Le plan France 2030 réunit plusieurs de ces instruments. C’est aujourd’hui le principal outil de politique industrielle ciblée en France.
Cas concret · Que finance France 2030 ?
Les moyens. Lancé en 2021 et doté de 54 milliards d’euros, le plan poursuit dix objectifs à l’horizon 2030, choisis pour concentrer l’argent public là où l’intervention est la plus justifiée. Fin 2025, 44 milliards d’euros étaient engagés, dont 17 milliards pour l’industrie.
Les instruments. Le plan combine subventions, avances remboursables et prises de participation. L’essentiel du soutien passe par des appels à projets concurrentiels, orientés vers des acteurs émergents. Ce choix s’appuie sur deux enseignements de la recherche : les subventions sont plus efficaces quand elles financent la recherche, la première industrialisation ou de jeunes entreprises, et la mise en concurrence des candidats améliore l’usage de l’argent public.
Ce que nous apprend France 2030. Dans un Focus du CAE publié en septembre 2026, Philippe Aghion, Simon Bunel, Florian El Gourdou, Xavier Jaravel et Alexandra Roulet évaluent les aides compétitives attribuées par Bpifrance dans le cadre des programmes d’investissements d’avenir (PIA) puis de France 2030. À trois ans, les entreprises aidées comptent environ 8 % d’emploi et 15 % d’immobilisations corporelles nettes supplémentaires, c’est-à-dire de biens durables utilisés pour produire (machines, équipements, bâtiments), évalués après déduction de leur usure (l’amortissement).
« Dans le champ évalué, l’intervention publique semble ainsi s’autofinancer dès trois ans après le soutien. »
Conseil d’analyse économique, Focus n° 143, septembre 2026, p. 21
Ces résultats portent sur des aides sélectionnées par concurrence ; ils ne s’étendent pas automatiquement à l’ensemble des dépenses de France 2030. À l’échelle nationale, il faut aussi vérifier qu’une entreprise aidée ne se développe pas simplement au détriment d’une autre.
Financer les débuts, organiser l’exigence de résultats. Un soutien initial peut aider une filière à augmenter ses volumes et à accumuler l’expérience qui réduit ses coûts (économies d’échelle et effets d’apprentissage). Il doit alors s’accompagner d’objectifs : progrès techniques, baisse des coûts, commandes, investissements privés et capacité à vivre avec moins d’aide. Le retour historique du Trésor sur les politiques industrielles va dans ce sens : la capacité à réorienter ou à arrêter un soutien fait partie de la qualité de la politique industrielle.
Éclairage historique · Que nous apprennent soixante ans de politique industrielle ?
Des grands projets aux champions nationaux. Des années 1960 au milieu des années 1980, la politique industrielle française repose sur de grands projets : nucléaire, TGV, Airbus, Concorde, plan Calcul. L’État les confie à un petit nombre de grandes entreprises, souvent en monopole, parfois nationalisées. Au milieu des années 1980, la France abandonne cette approche : les champions sont privatisés et mis en concurrence, et le crédit d’impôt recherche marque le passage aux politiques horizontales.
Les réussites avaient des clients. Le nucléaire a permis d’installer 75 % de la capacité actuelle en dix ans, grâce à un client unique, EDF, et à des commandes en série. Airbus a réussi en partageant les coûts et les risques entre États, avec des avances remboursables en cas de succès et des objectifs fixés par les industriels plutôt que par les États ; son premier bénéfice d’exploitation n’est pourtant venu qu’en 1991.
Les échecs n’en avaient pas. Concorde visait un marché trop étroit. Le plan Calcul a soutenu la Compagnie internationale pour l’informatique (CII), restée en position de rattrapage face à IBM, jusqu’à son abandon en 1975. Dans les deux cas, l’État avait choisi la technologie et concentré son soutien sur un seul acteur.
Ailleurs, des aides sous conditions. La Corée du Sud accordait des crédits bonifiés en fonction des performances à l’exportation. Le Japon a protégé son industrie automobile selon un calendrier de baisse des droits de douane annoncé à l’avance.
De ces expériences, menées dans huit pays depuis 1945, le Trésor tire trois conditions de réussite : identifier tôt des débouchés crédibles, mettre en concurrence les entreprises et les technologies, maintenir des exigences de performance et prévoir la fin des aides.
6. Ce qui fait débat : l’État sait-il choisir ?
Les arguments précédents justifient une intervention en principe. Ils ne garantissent pas que l’État saura la conduire. Trois objections reviennent dans le débat économique.
Le risque de capture. Une aide crée une rente pour celui qui la reçoit. Anne Krueger a montré en 1974 que la recherche de ces rentes mobilise des ressources : les entreprises investissent pour obtenir des protections ou des subventions plutôt que pour produire mieux. Or plus une filière est installée, mieux elle sait défendre son soutien, même lorsqu’il ne se justifie plus.
La difficulté de choisir les gagnants. L’État ne dispose pas d’une meilleure information que les marchés sur les technologies d’avenir. L’histoire industrielle française en offre des exemples dans les deux sens. La note du Trésor en tire une leçon : sans clients crédibles, le soutien s’épuise.
La préférence pour les politiques horizontales. Pour une partie des économistes, l’État devrait se limiter à améliorer le cadre commun à toutes les entreprises : formation, recherche, fiscalité, simplification des normes. Une mesure générale n’oblige pas l’État à désigner les gagnants et l’expose moins aux pressions des intérêts installés ; les entreprises restent libres de choisir leurs projets.
Les partisans d’une politique ciblée répondent sur deux plans.
D’une part, certains obstacles échappent aux mesures générales : un crédit d’impôt n’organise pas une filière à qui manquent en même temps des clients, des fournisseurs et des formations. D’autre part, les risques de capture et d’erreur diminuent si l’on met les projets en concurrence, si l’on fixe des objectifs vérifiables et si l’on prévoit d’arrêter un soutien qui échoue. Les évaluations de France 2030 vont dans ce sens.
Le Trésor ne choisit pas entre les deux approches : selon lui, une politique ciblée réussit mieux quand le cadre général est favorable. Le débat porte donc moins sur le principe de l’intervention que sur sa conduite.
Les trois objectifs (compétitivité, décarbonation, souveraineté) peuvent se renforcer, mais aussi entrer en tension. Ces arbitrages se jouent en partie à l’échelle européenne : une préférence européenne dans certains achats peut sécuriser une demande initiale, mais son surcoût est supporté par l’acheteur public, le consommateur ou l’entreprise utilisatrice, et protéger un intrant peut renchérir les coûts de toute une filière en aval. La politique commerciale et la politique industrielle doivent donc être pensées ensemble.
En conclusion
La réindustrialisation ne se mesure pas au nombre d’usines inaugurées. Elle se juge à trois résultats : des productions qui trouvent leurs clients, des dépendances critiques réduites, des émissions mondiales en baisse. Or ces résultats n’ont ni le même coût ni les mêmes instruments. Donc chaque soutien public doit dire l’objectif qu’il vise, le prix qu’il accepte et le moment où il s’arrête si les résultats ne viennent pas. C’est à cette condition que l’argent public construit des capacités industrielles durables.
Ces règles supposent un problème précis et du temps pour le corriger. Or le deuxième choc chinois change la nature du problème. Face à un concurrent qui produit à qualité comparable avec des coûts de 30 % à 40 % inférieurs, ce n’est plus un projet qui manque de soutien, c’est une industrie entière qui risque de perdre ses débouchés. La réponse doit donc changer d’échelle, à deux titres. Dans ses instruments d’abord : l’aide ciblée suffit-elle encore, ou faut-il protéger le marché, au risque de créer des rentes qu’on ne saura plus supprimer ? Dans son niveau de décision ensuite : aucun pays ne peut répondre seul, car la politique commerciale se décide à vingt-sept, alors même que les États membres ne sont pas exposés de la même façon. Ce sont les deux questions du second épisode.
Principales sources
- Raphaël Lafrogne-Joussier et Youssef Salib, « La réindustrialisation face aux impératifs de compétitivité, de décarbonation et de souveraineté », Trésor-Éco n° 408, Direction générale du Trésor, octobre 2026. Consulter
- Philippe Aghion, Simon Bunel, Florian El Gourdou, Xavier Jaravel et Alexandra Roulet, « Des PIA à France 2030 : évaluation des aides compétitives en faveur de la croissance des entreprises », Focus du CAE n° 143, septembre 2026. Consulter
- Direction générale du Trésor, « Enseignements des politiques industrielles passées », Trésor-Éco n° 358, février 2025. Consulter
- Haut-commissariat à la Stratégie et au Plan (alors France Stratégie), « Réindustrialisation de la France à l’horizon 2035 : besoins, contraintes et effets potentiels », document de travail n° 2024-02, juillet 2024. Consulter
- Xavier Jaravel et Isabelle Méjean, « Quelle stratégie de résilience dans la mondialisation ? », note du CAE n° 64, avril 2021. Consulter
Poursuivre la série
Série
Réindustrialiser : de l’injonction à l’action
 1/3Réindustrialiser : que doit financer l’argent public ? · vous lisez cet épisode
 2/3Deuxième choc chinois : piège du déni ou sursaut industriel ? · épisode suivant