Série · Réduire la dette publique
Cette série propose deux décryptages autour d’une même question : comment réduire le poids de la dette sans sacrifier l’avenir ? Ce premier épisode donne les clés pour comprendre les débats ; le second les applique à la situation française.
1/2 – Ce qu’il faut savoir pour comprendre les débats
Une dette publique se juge d’abord à ce qu’elle finance. Celle qui finance l’investissement prépare la croissance et les recettes de demain ; celle qui finance les dépenses courantes en reporte le coût sur les générations suivantes. Encore faut-il savoir où placer la frontière entre les deux, et à quel moment réduire le déficit.
1. Comment se forme la dette publique ?
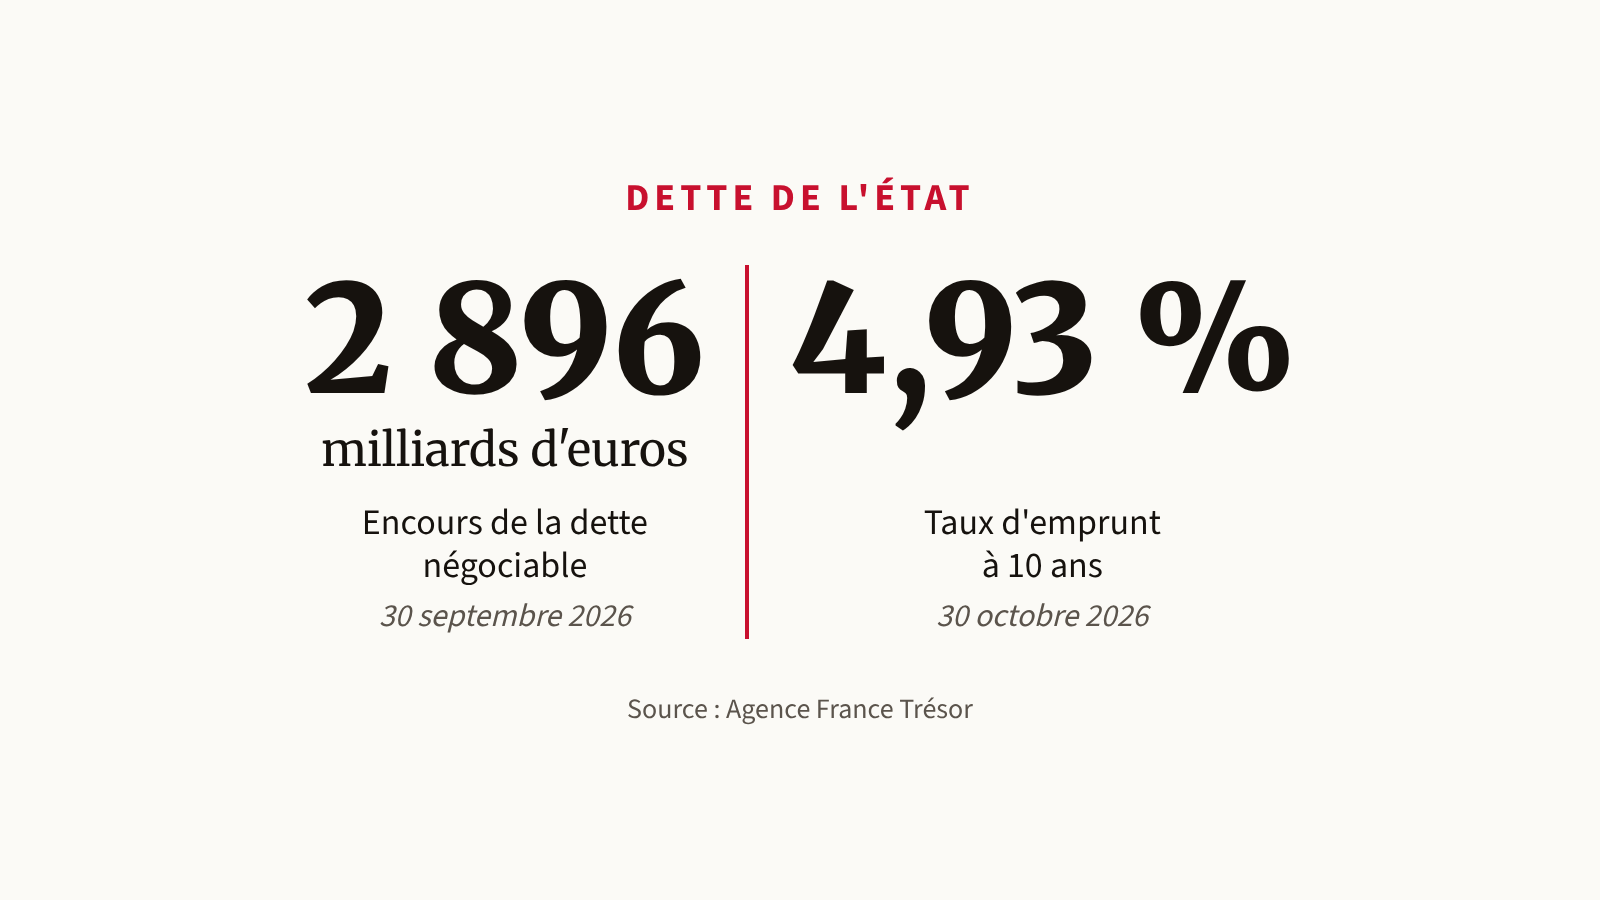
La dette publique est un stock. Son encours est le montant total de la dette à une date donnée, c’est-à-dire la somme des emprunts contractés par le passé et non encore remboursés. Le déficit public, lui, est un flux : il mesure, pour une année, l’écart entre les dépenses et les recettes des administrations publiques (État, Sécurité sociale, collectivités locales). Chaque déficit est financé par l’emprunt et vient s’ajouter à l’encours.
On rapporte généralement la dette au PIB, car la capacité d’un État à rembourser dépend de la richesse produite par son économie, sur laquelle il prélève ses recettes. Le ratio dette/PIB peut donc augmenter de deux façons : parce que la dette progresse, sous l’effet des déficits, ou parce que le PIB recule. Se désendetter revient à agir sur deux leviers à la fois : réduire le déficit, et préserver la croissance.
2. Bonne dette, mauvaise dette ?
La distinction repose sur une question simple : que finance l’emprunt ? Pour réduire la dette sans freiner la croissance, il faut trier les dépenses selon cet usage. Le principe est résumé par la règle d’or des finances publiques : une administration n’emprunte que pour investir, et finance ses dépenses courantes par ses recettes. En France, elle s’applique aux collectivités locales, qui ne peuvent s’endetter que pour investir.
La bonne dette finance des dépenses dont les bénéfices s’étendent sur plusieurs années, et profiteront donc aussi aux générations suivantes : infrastructures, équipements, recherche, éducation, transition écologique. Le critère tient à ce que la dépense apporte plus qu’à sa nature comptable : un investissement public justifie l’emprunt si ses bénéfices pour la collectivité dépassent son coût. Ces bénéfices peuvent être économiques, quand l’investissement accroît la croissance et les recettes futures. Ils peuvent aussi être environnementaux : la rénovation des logements ou la décarbonation de l’énergie réduisent les émissions et les dommages climatiques à venir, même lorsqu’elles ajoutent peu au PIB. Ces dépenses produisent des externalités positives : leurs bénéfices s’étendent à l’ensemble de la collectivité, au-delà de ceux qui en profitent directement. À l’inverse, un projet mal évalué ou surdimensionné alourdit la dette sans bénéfice à la hauteur.
La mauvaise dette finance des dépenses courantes, consommées dans l’année. Emprunter durablement pour les payer revient à vivre au-dessus de ses moyens : les générations suivantes remboursent une consommation dont elles n’ont pas profité.
Cette distinction éclaire le débat sur le modèle social. Santé, retraites et minima sociaux sont essentiels pour contenir les inégalités, mais ce sont des dépenses courantes : dans un régime par répartition, les cotisations des actifs paient les pensions de l’année. Leur financement dépend donc de l’emploi et des salaires, c’est-à-dire de la richesse produite. Quand ces recettes manquent, le déficit est financé par l’emprunt : la Cades rembourse ainsi, jusqu’en 2033, des déficits sociaux accumulés depuis le milieu des années 1990. Si la prospérité cesse de progresser, c’est la soutenabilité de ces dépenses qui est en jeu.
C’est ce qui rend l’effort budgétaire délicat. Réduire une dépense améliore le déficit immédiatement. Mais si cette dépense soutenait la croissance future, le PIB progresse moins vite, et le ratio de dette peut finir par augmenter ; si elle réduisait les dommages climatiques, leur coût sera reporté sur les années suivantes. Un désendettement durable suppose donc de trier les dépenses selon leurs effets à long terme, plutôt que de les réduire uniformément.
Le principe est largement admis ; son application l’est moins. La comptabilité publique range l’éducation dans les dépenses courantes, alors qu’elle constitue un investissement en capital humain : c’est pourquoi nous la classons ici dans la bonne dette (graphique 1).
Graphique 1. Dépenses publiques par fonction en France, en milliards d’euros de 2020 (déflateur du PIB).
Corrigées de l’évolution des prix (déflateur du PIB, en euros de 2020), les dépenses publiques passent de 954 milliards d’euros en 1996 à 1 496 milliards en 2024, soit une hausse de 57 %, ou 1,6 % par an en moyenne. La protection sociale est le premier poste de la dépense publique : 620 milliards d’euros en 2024, soit 41,5 % de l’ensemble ; la santé suit avec 234 milliards (15,6 %). Pour mesurer le poids de ces dépenses dans l’économie, il faut rapporter ces montants au PIB (graphique 2).
Graphique 2. Dépenses publiques par fonction en France, en % du PIB.
Rapportées au PIB, les dépenses publiques représentent 57 % en 2024, contre 56 % en 1996 : leur hausse a suivi, pour l’essentiel, celle du PIB. La protection sociale pèse à elle seule 23,6 % du PIB.
3. Quand réduire le déficit ?
La seconde question porte sur le moment. La réponse tient en une formule : soutenir l’activité pendant la crise, redresser les comptes une fois le choc passé. La règle d’or vaut en temps normal ; pendant une crise, emprunter pour financer des dépenses courantes, comme l’indemnisation du chômage ou les aides aux entreprises, relève au contraire d’une politique économique saine. C’est le principe de la politique budgétaire contracyclique : l’État soutient la demande en récession et resserre son budget en période de reprise.
Une partie de ce soutien est automatique. Les stabilisateurs automatiques désignent les variations des recettes et des dépenses publiques qui suivent la conjoncture sans décision nouvelle : en récession, les recettes fiscales baissent et les dépenses sociales (indemnisation du chômage, minima sociaux) augmentent. Le déficit se creuse, mais l’activité est soutenue. En reprise, le mouvement s’inverse. S’y ajoutent les plans de relance décidés par les gouvernements, comme en 2009 après la crise financière, ou en 2020 face à la crise sanitaire.
La difficulté porte sur la sortie. Un repère simple sert de signal : lorsque le PIB a retrouvé son niveau d’avant-crise, en général au bout de deux ans environ, l’économie est sortie du choc. Le soutien doit alors cesser et le redressement des comptes commencer.
Deux trajectoires sont possibles :
- si cette séquence est respectée, la dette évolue en yo-yo : elle monte pendant la crise et redescend ensuite ;
- si le soutien se prolonge au-delà du choc, un effet de cliquet apparaît : les dépenses relevées pendant la crise ne redescendent pas, la dépense publique compense durablement une demande privée insuffisante, et la dette de crise devient une dette structurelle. Les agents économiques s’habituent à ce soutien, qui devient difficile à retirer. Une fois le choc passé, cette dette finance des dépenses courantes : c’est une mauvaise dette.
Que finance l’emprunt ? À quel moment réduire le déficit ? Ces deux questions devraient structurer les débats budgétaires à l’approche de l’élection présidentielle de 2027. Elles restent pourtant peu discutées, alors qu’elles éclairent les difficultés actuelles de la France, où le taux d’intérêt moyen sur la dette dépasse le taux de croissance de l’économie.
L’épisode 2 examine ces difficultés : comment réduire le poids de la dette publique lorsque la croissance est nulle ? Les arbitrages entre dépenses, prélèvements et soutien à l’activité méritent d’être au cœur du débat public.
Poursuivre la série
Série
Réduire la dette publique
 1/2Dette publique : les clés du débat · vous lisez cet épisode
 2/2Réduire le poids de la dette sans sacrifier l’avenir · épisode suivant