Série · Réindustrialiser : de l’injonction à l’action
Cette deuxième publication poursuit une série de trois rendez-vous autour d’une même question : la France et l’Europe peuvent-elles encore produire ce dont elles ont besoin, et à quel prix ? Réindustrialiser est devenu un mot d’ordre partagé. Reste à passer aux choix : ce que l’argent public doit financer, comment répondre à une concurrence chinoise qui change d’échelle, et à quel niveau décider. Un webinaire-débat prolongera la discussion.
2/3 – Piège du déni ou sursaut industriel ?
La publication précédente a montré que l’argent public n’est efficace que s’il vise un objectif précis, en accepte le prix et sait s’arrêter. Or le deuxième choc chinois met ces règles à l’épreuve à une tout autre échelle : il ne s’agit plus seulement de reconstruire des filières, mais de défendre le cœur de l’industrie européenne. Les demi-mesures ne suffiront pas : sans stratégie claire et sans volonté politique durable, l’argent public dépensé l’aura été à fonds perdus.
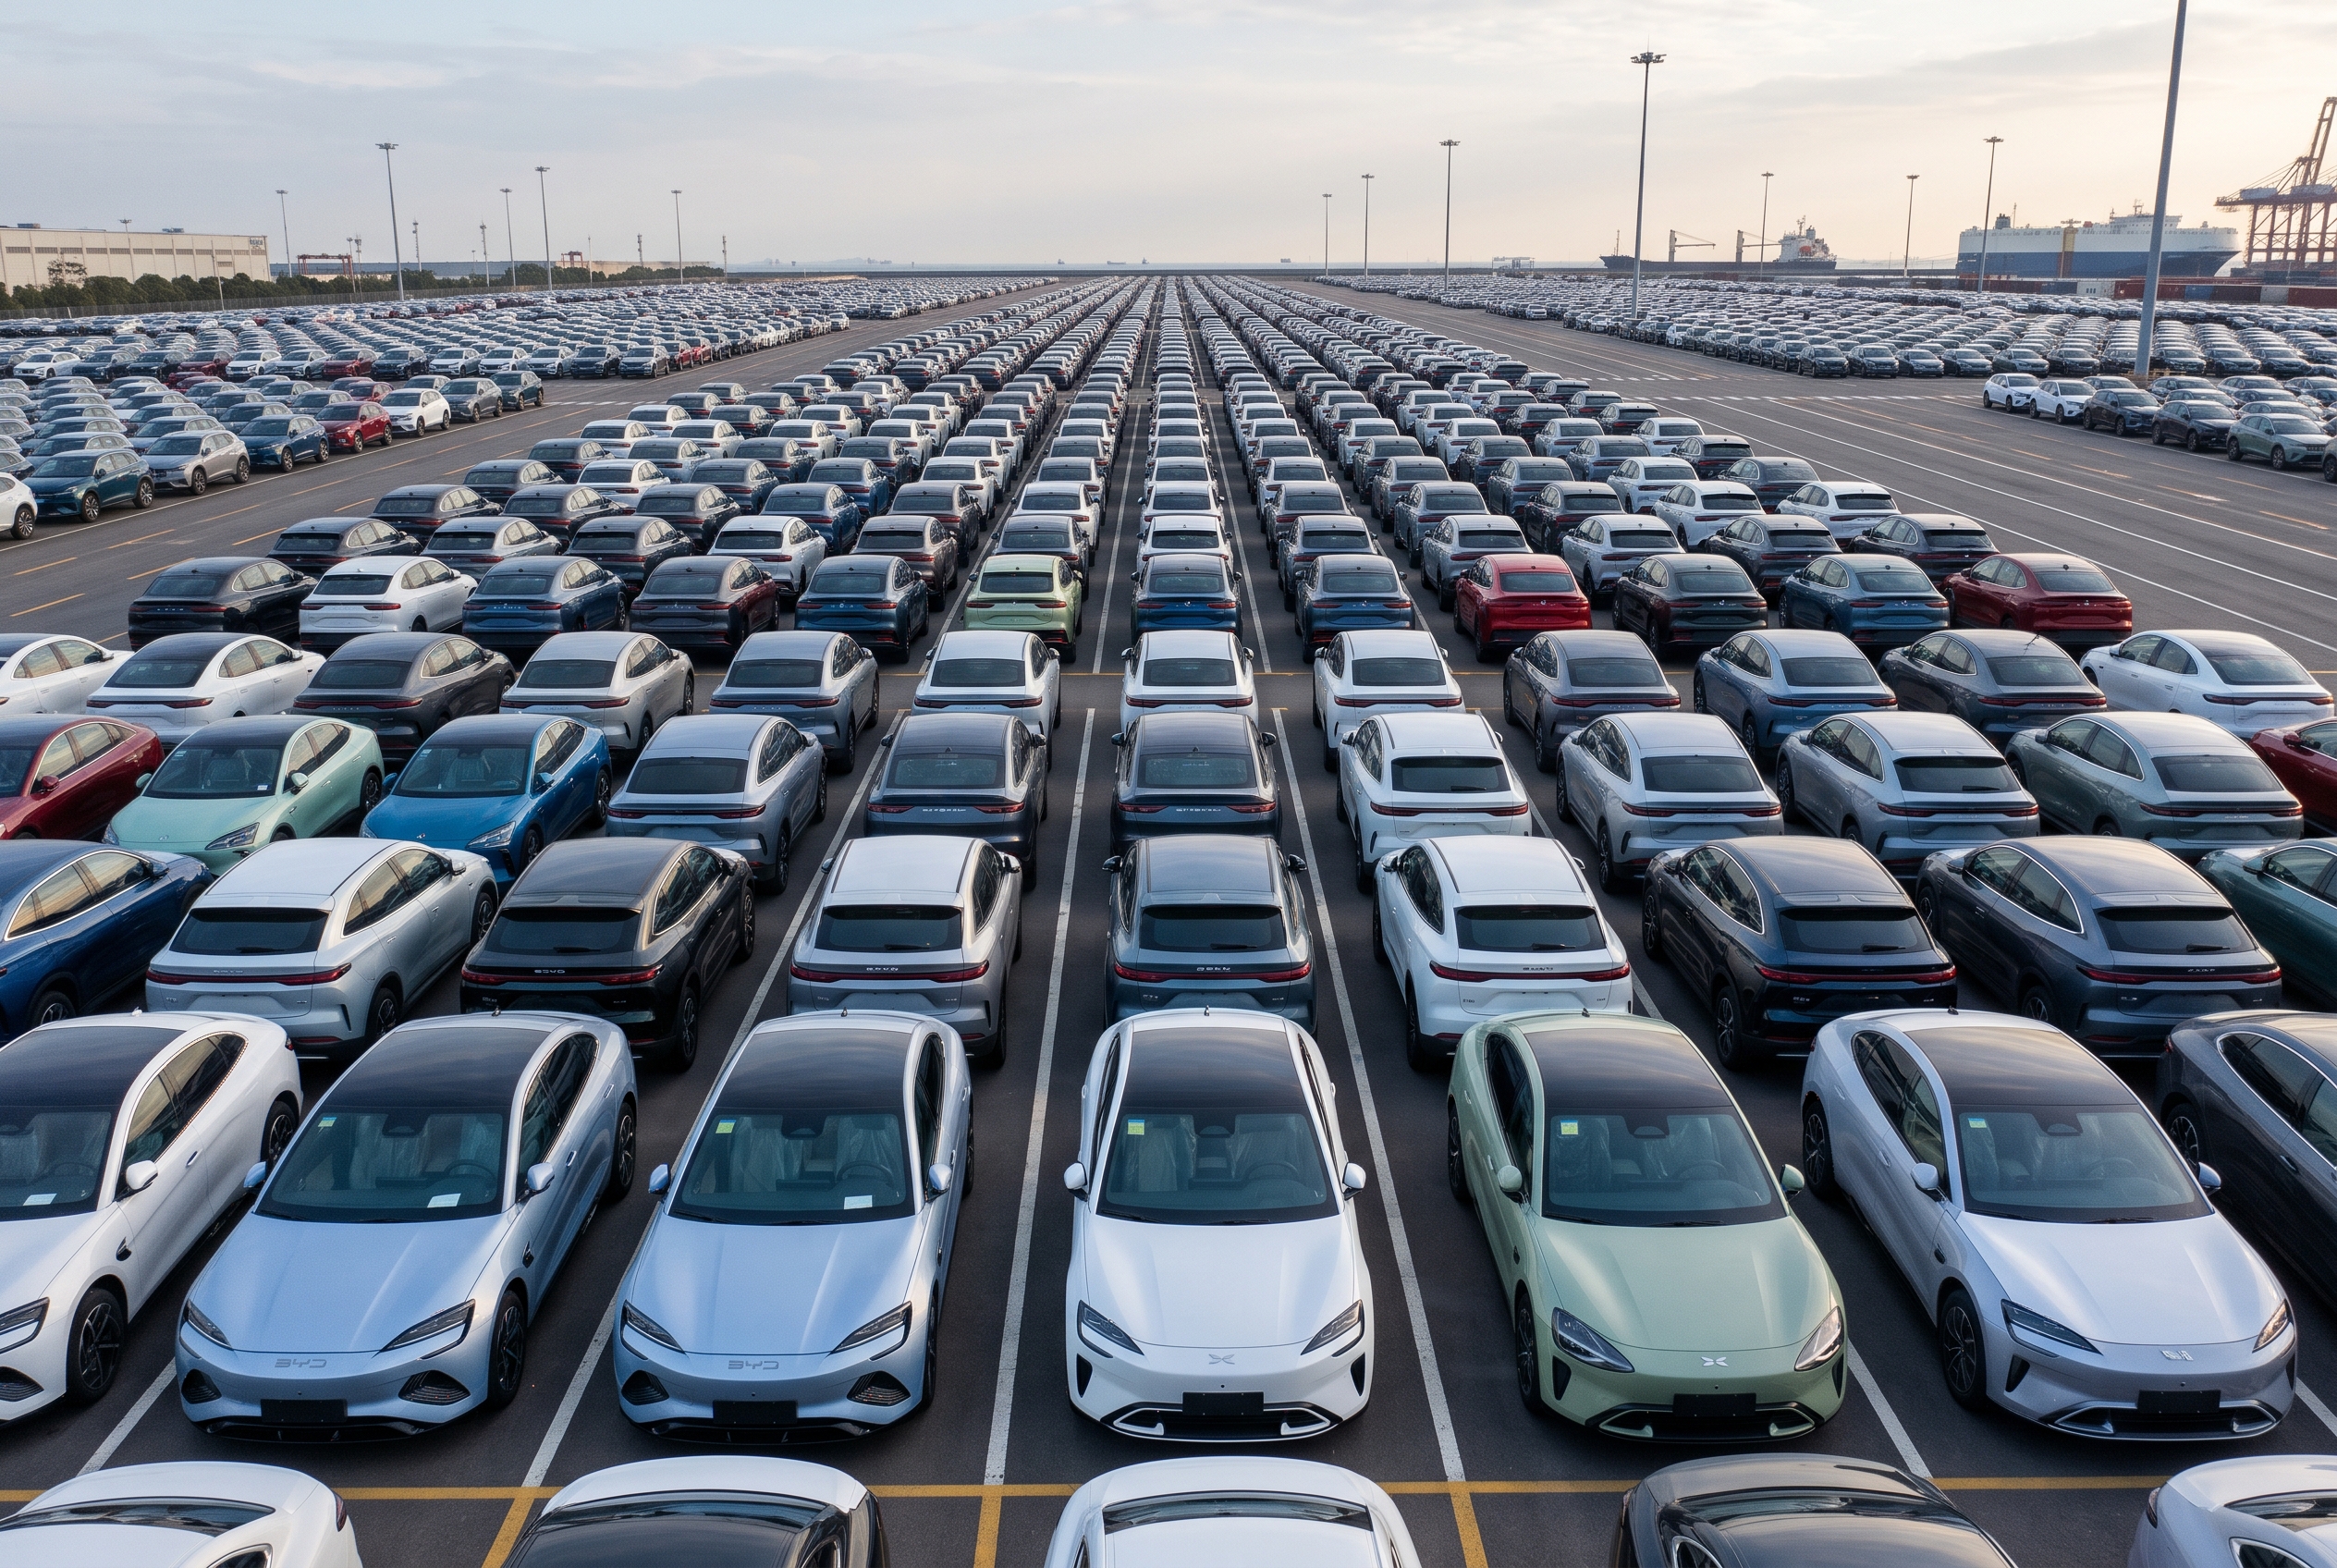
La Chine produit désormais à qualité comparable, avec des coûts de 30 % à 40 % inférieurs aux nôtres. Elle ne vise plus le textile ou le jouet, mais l’automobile, les machines-outils, les batteries et la chimie. Une question précède toutes les réponses : avons-nous bien saisi l’ampleur du choc ?
 L’essentiel en 3 minutes
Face au deuxième choc chinois, l’Europe doit choisir entre protéger, déprécier ou cibler. Chaque option a un coût ; l’attente coûterait davantage.
1. Les faits
Jusqu’à 55 % de la production manufacturière européenne serait menacée à moyen terme selon le HCSP : 70 % en Allemagne, 36 % en France. La Chine produit à qualité comparable, avec des coûts de 30 % à 40 % inférieurs. Le déficit commercial de l’UE avec la Chine a atteint 371,6 milliards d’euros en 2025, soit un milliard par jour. En Chine, la part des constructeurs chinois est passée de 36 % à 67 % des ventes de véhicules légers entre 2019 et 2025.
2. Trois mécanismes
L’éviction rapide : face à un écart de coûts général, des filières entières peuvent disparaître avant que les défenses commerciales n’agissent, comme le photovoltaïque.
Les limites de l’aide ciblée : les aides soutiennent des entreprises une par une, quand le choc frappe des filières.
La rente : une protection crée des bénéficiaires qui ont intérêt à la prolonger.
3. Ce qui peut changer
Le HCSP propose un droit de douane d’environ 30 % ou une dépréciation de l’euro face au renminbi. Le Trésor, le CAE et la Commission privilégient le ciblage des dépendances critiques. La Commission a déjà obtenu de la Chine un quota de 350 000 hybrides par an et annonce davantage de mesures de sauvegarde. La politique commerciale se décide à vingt-sept ; l’énergie, la fiscalité et la formation restent en partie nationales.
Dans un rapport publié en février 2026, L’industrie européenne face au rouleau compresseur chinois, le Haut-commissariat à la Stratégie et au Plan (HCSP) dresse un diagnostic sans précédent de la concurrence chinoise et avance deux propositions qui rompent avec la doctrine commerciale européenne.
ECONOMIXTE confronte ce rapport aux positions de la direction générale du Trésor, de la Commission européenne, du Conseil d’analyse économique (CAE) et des économistes qui étudient les chocs commerciaux, pour éclairer un choix qui engage l’industrie européenne pour une génération.
1. Un choc d’une autre nature
Un choc commercial désigne une hausse brutale de la concurrence étrangère sur un marché. Son effet dépend de deux choses : les secteurs touchés et la capacité des territoires à se reconvertir.
Le premier choc chinois, après l’entrée de la Chine à l’Organisation mondiale du commerce (OMC) en 2001, a frappé les industries intensives en main-d’œuvre : textile, jouets, meubles. David Autor, David Dorn et Gordon Hanson en ont mesuré les effets aux États-Unis. Dans « The China Syndrome », paru en 2013, ils montrent que la concurrence chinoise explique environ un quart du recul de l’emploi manufacturier américain entre 1990 et 2007. Avec Daron Acemoglu et Brendan Price, dans un article paru en 2016, ils évaluent les pertes nettes d’emplois entre 2 et 2,4 millions entre 1999 et 2011, en comptant les effets sur les fournisseurs et sur l’économie locale. Certains territoires ne s’en sont jamais remis. Dans une tribune publiée en juillet 2025, David Autor et Gordon Hanson avertissent que le second choc sera pire que le premier.
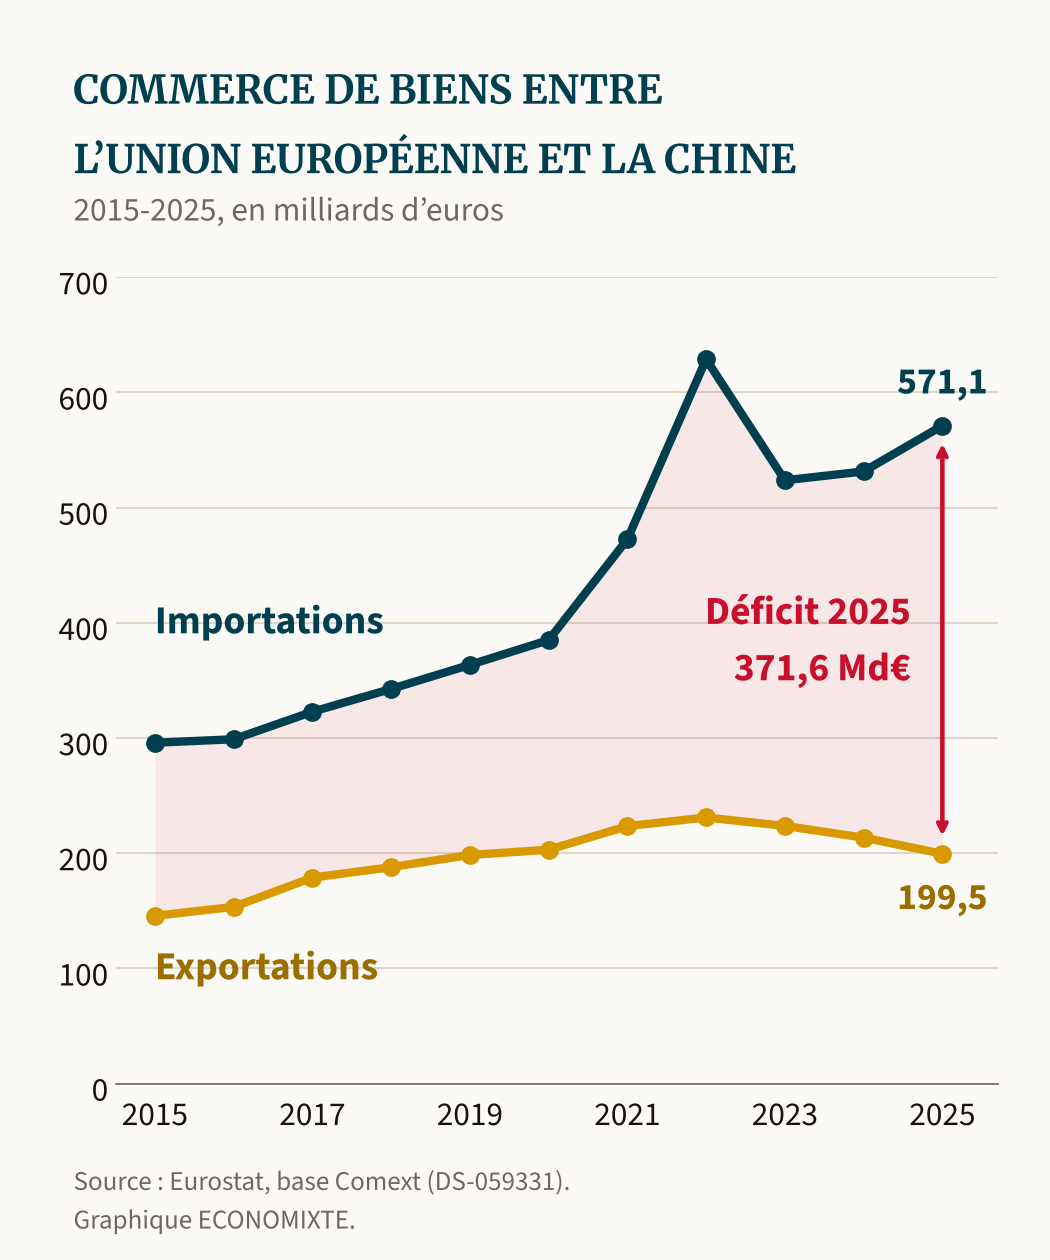
Son ampleur se lit déjà dans la dégradation du solde commercial entre l’Union européenne et la Chine. En 2025, les Vingt-Sept ont exporté pour 199,5 milliards d’euros de biens vers la Chine et en ont importé pour 571,1 milliards : le déficit atteint 371,6 milliards d’euros. Depuis 2015, les importations ont presque doublé (+93 %), quand les exportations n’ont progressé que de 37 %. En 2025, l’écart s’est encore creusé : exportations en baisse de 6,6 %, importations en hausse de 7,5 %. Selon la Commission européenne, ce déficit a atteint un milliard d’euros par jour en 2025.
Par rapport au premier choc chinois, le HCSP relève trois différences qui changent la nature du second.
Les secteurs visés. La concurrence chinoise touche désormais les avantages comparatifs européens. Près d’un quart des exportations européennes sont exposées à une concurrence jugée critique.
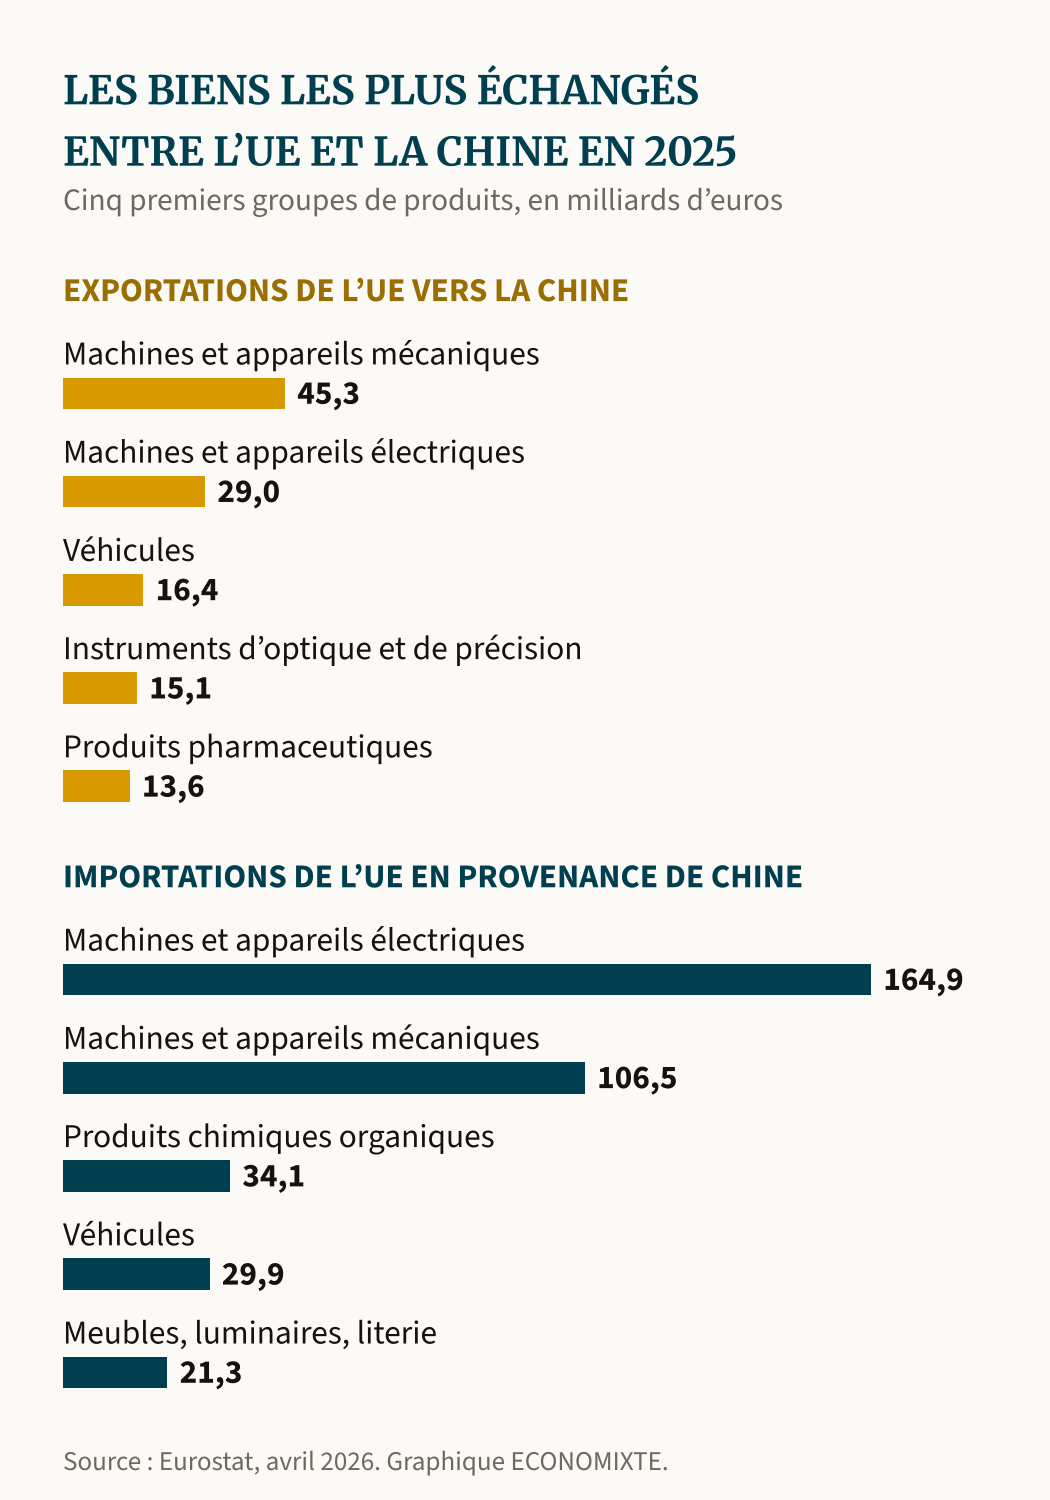
Les importations en témoignent : l’UE importe d’abord de Chine des équipements électriques (165 milliards d’euros) et des machines (107 milliards), soit près de la moitié de ses importations en provenance de Chine. Ce ne sont plus des jouets ni des vêtements, mais des biens d’équipement et des composants, au cœur des chaînes de production.
Le marché intérieur. Jusqu’à 55 % de la production manufacturière européenne serait menacée à moyen terme si les tendances se prolongent : 70 % en Allemagne, 60 % en Italie, 50 % en Espagne, 36 % en France.
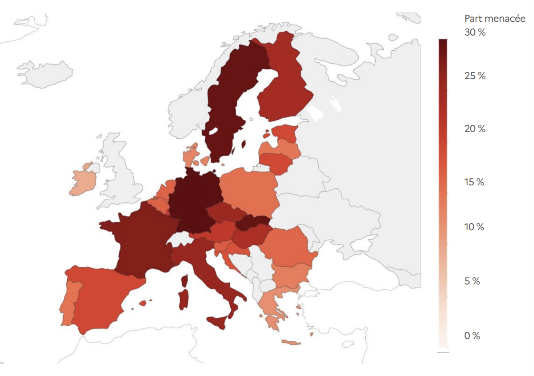
Part de la production manufacturière menacée par la concurrence chinoise, par pays (en %). Source : BACI, calculs des auteurs, Haut-commissariat à la Stratégie et au Plan, L’industrie européenne face au rouleau compresseur chinois, 2026.
La France aurait tort de se croire à l’abri. Son exposition directe est plus faible, mais l’Allemagne est son premier partenaire commercial, à la fois premier client et premier fournisseur : en 2025, la France y a exporté pour 114 milliards d’euros de biens et services et en a importé pour 125 milliards. Un choc sur l’industrie allemande atteint donc aussi les entreprises françaises qui la fournissent ou qui en dépendent.
La qualité. L’Europe a déjà affronté des écarts de coûts, compensés par une avance technologique. Ce n’est plus le cas : la Chine produit à qualité au moins équivalente, en particulier dans les véhicules électriques. L’Europe risque le piège du « moins bien mais plus cher ».
Ce choc a aussi été mal anticipé. Au sortir de la crise sanitaire, beaucoup ont lu les confinements, les ruptures d’approvisionnement et la crise immobilière chinoise comme les signes d’un affaiblissement durable de l’appareil productif chinois. La trajectoire a été inverse : la Chine a poursuivi un investissement massif dans l’industrie, au moment même où sa demande intérieure ralentissait. Les capacités excédentaires se sont tournées vers l’exportation. Le HCSP date de cette période l’accélération de la concurrence chinoise : là où l’on attendait un retrait, il y a eu une offensive, dont l’automobile offre l’exemple le plus net.
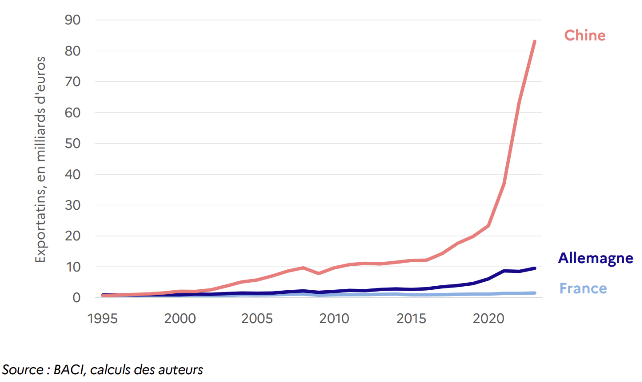
L’accélération des exportations chinoises de batteries depuis la fin des années 2010. Source : BACI, calculs des auteurs, Haut-commissariat à la Stratégie et au Plan, L’industrie européenne face au rouleau compresseur chinois, 2026.
Ce choc ne faiblit pas. Sur les neuf premiers mois de 2026, l’excédent commercial global de la Chine atteint 938 milliards de dollars, signe que les surcapacités chinoises continuent de chercher des débouchés à l’export.
Le risque d’une réponse tardive n’est pas théorique. L’Europe en a déjà fait l’expérience dans le solaire, où sa filière a disparu avant que les mesures de défense commerciale ne produisent leurs effets.
Le précédent du photovoltaïque
Au début des années 2010, l’Europe disposait d’une industrie solaire compétitive. En quelques années, les capacités chinoises, soutenues par des subventions massives, l’ont marginalisée, avant même que les droits antidumping ne produisent leurs effets. Le HCSP en tire une leçon : une fois les usines fermées et les compétences dispersées, les capacités ne reviennent pas. Plusieurs filières européennes suivent aujourd’hui une trajectoire proche.
Le risque n’est pas un déclassement progressif, mais une éviction rapide. Le HCSP parle de « destruction destructrice » : l’érosion des positions existantes sans émergence de nouveaux relais, à l’inverse de la destruction créatrice qui renouvelle le tissu productif.
2. L’argent public peut-il suffire ?
Pour la France, le redressement récent de l’industrie ne doit pas faire illusion. Entre fin 2019 et fin 2024, l’industrie manufacturière a créé près de 49 000 emplois et son stock de machines et d’équipements a augmenté de 6,4 %. Pourtant, en 2024, la production manufacturière restait inférieure de 3,2 % à son niveau de 2019 : plus d’emplois et plus de capital, pour produire moins.
Ce regain tient à des facteurs qui ne protègent pas de la concurrence chinoise. Les allègements de cotisations et d’impôts engagés depuis 2013 ont arrêté l’hémorragie, sans faire regagner de parts de marché. Les plans de relance ont soutenu l’investissement. Surtout, les créations d’emplois se concentrent dans des secteurs que la concurrence chinoise épargne encore, au premier rang desquels l’aéronautique (près de 26 000 emplois). Or le deuxième choc frappe ailleurs : l’automobile, la chimie, les machines. La base industrielle a cessé de se réduire ; elle ne s’est pas renforcée.
Face à ce choc, la réponse européenne repose surtout sur les aides publiques et la défense commerciale ciblée. Reste à savoir si ces outils sont à la hauteur.
Les aides produisent des effets réels. L’évaluation par le CAE des aides compétitives de France 2030 montre qu’à trois ans, les entreprises aidées comptent environ 8 % d’emploi et 15 % d’investissement productif supplémentaires. Mais ces aides soutiennent des entreprises une par une. Or l’écart de coûts est général : il frappe des filières entières.
Le HCSP en conclut que de tels écarts ne peuvent être compensés à court terme par la seule innovation, la montée en gamme ou les gains de productivité. Sans protection du marché, l’argent public risque d’accompagner une sortie de marché plutôt que de l’empêcher.
La faillite du fabricant suédois de batteries Northvolt, en mars 2025, a montré la fragilité des champions européens. Le cas français d’ACC éclaire les deux faces de la question.
Cas concret · ACC, le champion européen des batteries face au choc
Fondée en 2020 par Stellantis et TotalEnergies, via sa filiale Saft puis rejointe par Mercedes-Benz, Automotive Cells Company (ACC) incarne l’ambition européenne dans les batteries. Le projet initial prévoyait trois usines, en France, en Allemagne et en Italie.
L’inauguration de l’usine des Hauts-de-France, en 2023, a été présentée comme le point de départ de la bataille pour la réindustrialisation en Europe. Elle a été rendue possible par 1,3 milliard d’euros d’aides publiques, pour un investissement total de plus de 7 milliards d’euros.
L’ambition s’est heurtée à trois obstacles : une demande de véhicules électriques plus faible que prévu, une chimie concurrente moins coûteuse maîtrisée par les producteurs chinois, et une montée en cadence lente, qui a conduit ACC à faire appel à des experts chinois. Les projets allemand et italien ont été suspendus en 2024, puis définitivement abandonnés en février 2026.
Pourtant, l’usine française progresse. En octobre 2026, ACC a produit sa cinq millionième cellule et un second bloc doit entrer en production en 2027 pour Mercedes. Elle appelle aujourd’hui à des mesures de soutien à la demande de batteries produites en Europe.
Le cas d’ACC résume le débat. L’argent public a permis de construire une capacité qui, sans lui, n’aurait sans doute pas existé. Mais l’ambition a été divisée par trois, et la filière dépend désormais d’une protection de la demande face à des concurrents qui produisent déjà à grande échelle.
Les défenses commerciales existantes ont la même limite. Les enquêtes antidumping et antisubventions traitent un produit à la fois, après plusieurs mois d’instruction, quand la Chine conduit une stratégie globale et de long terme.
Deux voies se dessinent alors : changer d’échelle dans la protection, ou changer d’échelle dans l’investissement. Le HCSP privilégie la première.
3. Les différentes options
Trois options sont débattues : deux propositions du HCSP, qui changent d’échelle dans la protection, et une troisième voie, défendue par le Trésor, le CAE et la Commission européenne, qui cible les dépendances critiques et investit.
Option 1 : protéger par un droit de douane général
Un droit de douane renchérit les produits importés. Il protège les producteurs nationaux, mais il est payé par les acheteurs : ménages et entreprises utilisatrices.
Le HCSP propose l’équivalent d’un droit de douane général d’environ 30 % sur les importations chinoises. Ce taux est présenté comme une borne basse : compenser intégralement un écart de coûts de 30 % demanderait un droit d’environ 43 %, et de 67 % pour un écart de 40 %.
Les règles de l’Organisation mondiale du commerce interdisent en principe de taxer davantage les produits d’un seul pays : c’est la clause de la nation la plus favorisée. Un droit de douane visant la seule Chine supposerait donc d’invoquer les exceptions prévues par ces règles. L’Union européenne s’y est longtemps refusée et a privilégié la négociation : en octobre 2026, la Chine a accepté pour la première fois de modérer ses exportations d’hybrides. La Commission européenne annonce désormais un recours plus fréquent aux mesures de sauvegarde.
Les bases juridiques d’un droit général
Article XIX du GATT, la clause de sauvegarde : elle autorise des restrictions temporaires lorsqu’une hausse imprévue et massive des importations cause un préjudice grave, même sans pratique déloyale.
Article XXI du GATT, l’exception de sécurité nationale : elle permet de prendre les mesures jugées nécessaires à la protection des intérêts essentiels de sécurité. Longtemps peu utilisée, elle a été mobilisée de plus en plus souvent depuis les mesures américaines sur l’acier et l’aluminium.
Sur l’opportunité d’un tel droit, le HCSP et le Trésor s’opposent nettement. Pour le HCSP, la protection est « urgente et vitale ». Elle donnerait à l’Europe un levier de négociation, dans une logique d’escalade maîtrisée : menacer pour obtenir un accord global sur les surcapacités, les subventions et l’accès réciproque aux marchés.
Pour le Trésor, la ligne reste celle d’une réponse ciblée et conforme au droit commercial international. Plutôt qu’un choc tarifaire indistinct qui frapperait les ménages et les entreprises utilisatrices, les pouvoirs publics privilégient des procédures antidumping et antisubventions au cas par cas.
L’expérience donne des repères sur le coût de la protection. Le cas le plus étudié est celui des droits imposés par les États-Unis sur les pneus chinois en 2009 : il permet de comparer les emplois préservés et ce qu’ils ont coûté aux consommateurs.
Combien coûte un emploi protégé ?
En 2009, les États-Unis imposent des droits sur les pneus chinois. Selon Gary Hufbauer et Sean Lowry, environ 1 200 emplois sont préservés dans le secteur, pour un coût d’environ 900 000 dollars par emploi et par an, payé par les consommateurs. Le renchérissement des pneus réduit les autres dépenses des ménages : environ 3 700 emplois sont perdus dans le commerce de détail.
La protection pèse aussi davantage sur les ménages modestes, qui consacrent une plus grande part de leur revenu aux biens importés. Pour les États-Unis, Jason Furman estimait la perte de revenu à 1,6 % pour les ménages modestes, contre 0,3 % pour les plus aisés.
Le HCSP ne nie pas ces coûts. Il propose de les compenser par les recettes douanières, au bénéfice des ménages les plus fragiles et des secteurs dépendants des intrants chinois, et de mutualiser au niveau européen le coût des représailles, comme celles qui ont visé le cognac et les produits laitiers après les droits sur les véhicules électriques. Son argument central : le coût de l’inaction, en emplois perdus, serait plus élevé et moins réversible.
Un droit de douane a aussi un coût moins visible. Une fois en place, il crée des bénéficiaires qui ont intérêt à le prolonger, même lorsqu’il ne se justifie plus. Les économistes de l’école du choix public en ont fait l’analyse.
Éclairage théorique · Pourquoi une protection est-elle si difficile à lever ?
L’école du choix public. Fondée par James Buchanan et Gordon Tullock dans les années 1960, l’école du Public Choice applique aux décisions publiques les outils de l’analyse économique : élus, administrations et groupes d’intérêt poursuivent aussi leurs propres objectifs.
La recherche de rente. Anne Krueger montre en 1974 qu’une protection crée une rente pour ceux qui en bénéficient. Les entreprises consacrent alors des ressources à l’obtenir ou à la conserver (lobbying, contentieux, campagnes) plutôt qu’à produire mieux.
L’asymétrie des intérêts. Mancur Olson explique en 1965 qu’un petit groupe aux gains concentrés s’organise plus facilement qu’une foule de consommateurs aux pertes diffuses. Un droit de douane profite à quelques secteurs identifiables ; son coût se dilue dans les prix payés par tous.
La capture. George Stigler montre en 1971 que la réglementation finit souvent par servir les intérêts du secteur qu’elle encadre. Une protection présentée comme temporaire devient alors durable, et la pression à innover s’affaiblit.
Pour ces économistes, le risque d’une protection n’est donc pas seulement son coût immédiat, mais la difficulté d’y mettre fin. D’où l’importance, déjà soulignée dans le premier épisode, de fixer dès le départ une durée et des conditions de sortie.
Option 2 : déprécier l’euro
Une dépréciation de l’euro rendrait les produits européens moins chers à l’étranger et les importations plus chères en Europe. Elle agit comme un droit de douane sur toutes les importations, combiné à une subvention à toutes les exportations.
Le HCSP envisage une dépréciation de l’euro de 20 % à 30 % face au renminbi. Il part d’un constat : la Chine contrôle étroitement son taux de change, jugé sous-évalué, si bien qu’aucun ajustement spontané n’est à attendre. Il s’appuie sur un précédent historique.
L’accord du Plaza (1985)
En septembre 1985, les États-Unis, le Japon, l’Allemagne de l’Ouest, la France et le Royaume-Uni s’accordent à New York pour organiser une baisse coordonnée du dollar, jugé trop fort. Le Japon, réticent, accepte sous la menace de mesures protectionnistes américaines. Le dollar perd environ la moitié de sa valeur face au yen en deux ans.
Le précédent est instructif dans les deux sens : il montre qu’une négociation de change est possible sous la pression, mais l’appréciation du yen est souvent associée aux difficultés ultérieures de l’économie japonaise.
Cette option se heurte à trois obstacles.
- Institutionnel. La politique de change n’est pas un objectif autonome de la Banque centrale européenne, dont le mandat prioritaire est la stabilité des prix. Une dépréciation importerait de l’inflation. Surtout, la BCE n’a aucun instrument pour viser une seule devise : selon la Banque des règlements internationaux, 9 600 milliards de dollars s’échangent chaque jour sur le marché des changes. On est loin du contexte de l’accord du Plaza.
- International. Elle suppose l’accord de la Chine, ou un rapport de force suffisant pour l’obtenir, dans un contexte où il n’existe aucun diagnostic partagé sur les déséquilibres de change.
- Politique. Les États membres n’ont pas les mêmes intérêts : une économie très exportatrice et une économie très importatrice ne gagnent pas la même chose à un euro faible.
Concrètement, une entreprise exportatrice comme un avionneur gagnerait en compétitivité sur tous ses marchés. Un ménage paierait plus cher l’énergie et les biens importés, bien au-delà des seuls produits chinois.
Option 3 : cibler et investir
Une troisième approche, défendue notamment par le Trésor, par plusieurs travaux du CAE et par la Commission européenne, consiste à cibler les dépendances critiques et à investir massivement dans les filières d’avenir.
Xavier Jaravel et Isabelle Méjean, pour le CAE, proposent de partir des intrants précis dont la rupture poserait problème, puis de choisir la réponse : diversifier les fournisseurs, constituer des stocks, développer des capacités. La préférence européenne dans certains achats publics et les exigences de production locale vont dans le même sens : un projet européen conditionnerait les aides à l’achat de véhicules à un taux de localisation de 70 %.
Or le HCSP critique cette logique. Concentrer l’effort sur quelques segments emblématiques, notamment les industries vertes, revient à se battre là où la Chine est déjà la plus forte, comme le montrent les batteries. Une approche trop sélective préserve quelques îlots de production sans reconstruire des chaînes de valeur complètes.
Le HCSP et les partisans du ciblage s’accordent pourtant sur un point : la protection, si elle vient, ne suffira pas. Elle donne du temps. Encore faut-il l’utiliser pour investir, baisser le coût de l’énergie, mobiliser l’épargne vers l’industrie et permettre aux entreprises européennes de changer d’échelle.
4. Cas concret : l’automobile, préserver l’industrie ou décarboner ?
L’automobile concentre toutes les tensions du débat. Elle représente en Europe 13,6 millions d’emplois directs et indirects, et, selon le HCSP, plus de 70 % des exportations automobiles françaises sont exposées à la concurrence chinoise.
Le basculement est déjà net sur le marché chinois. La part des constructeurs chinois dans les ventes de véhicules légers est passée de 36 % en 2019 à 67 % début 2025. Les constructeurs allemands y sont passés de 23 % à 14 % de part de marché sur la même période. Les marques européennes perdent leur premier débouché au moment où les excédents chinois cherchent des marchés à l’export.
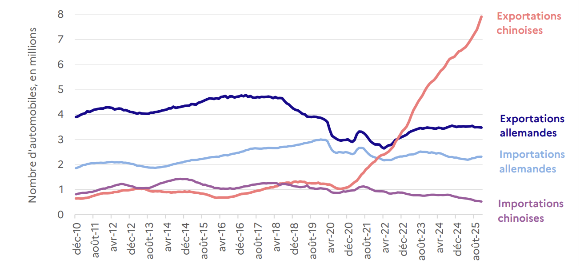
Exportations nettes d’automobiles, Allemagne et Chine, 2010-2025. Source : Sander Tordoir et Brad Setser, Centre for European Reform, 2025.
Ce basculement avait été annoncé. Dès septembre 2018, une note de France Stratégie, devenue depuis le HCSP, décrivait la stratégie chinoise dans l’automobile électrique ; ses objectifs ont été largement dépassés, sans changer la trajectoire européenne.
Le conflit est le suivant. Les véhicules électriques chinois, moins chers, accélèrent la décarbonation du parc européen. Les freiner protège les constructeurs européens, mais ralentit la transition et la renchérit pour les ménages. À l’inverse, les laisser entrer accélère la transition au prix de l’emploi industriel.
L’Europe a choisi de gagner du temps. En décembre 2025, elle a assoupli l’interdiction de vendre des voitures thermiques neuves en 2035, à la demande d’une partie des constructeurs. En octobre 2026, face à l’afflux d’hybrides, l’UE et Pékin ont validé un accord qui limite ces importations à 350 000 véhicules par an.
Ce temps gagné profite-t-il à l’Europe ou à la Chine ? La question est au cœur du débat.
Pour les constructeurs, la transition doit être progressive : les usines, les fournisseurs et les salariés du moteur thermique ont besoin de délais pour se reconvertir, et un passage brutal à l’électrique livrerait le marché à des concurrents déjà à grande échelle.
Pour leurs critiques, chaque année gagnée sur le thermique est une année perdue sur l’électrique. Les travaux de Philippe Aghion et de ses coauteurs sur l’industrie automobile éclairent ce risque : les entreprises qui ont innové dans les technologies polluantes tendent à continuer dans cette voie, par accumulation des savoirs. Repousser l’échéance prolonge donc l’innovation dans le moteur thermique, alors que la Chine accumule l’expérience et les économies d’échelle dans la batterie. L’écart de coûts risque alors de se creuser.
Un dernier élément complique l’équation : les constructeurs chinois s’installent en Europe pour contourner les droits de douane, notamment en Espagne. Ils visent près de 14 % du marché européen de l’électrique en 2026. Faut-il les accueillir, au nom de l’emploi et des transferts de technologie, ou les encadrer, au nom de la souveraineté ? Le HCSP rappelle que les transferts de technologie ne se produisent jamais spontanément : ils supposent un rapport de force.
5. L’Europe agit-elle assez vite ?
Depuis le rapport, l’UE a commencé à durcir sa position, mais en deçà des propositions du HCSP. Le quota sur les hybrides n’offre qu’un répit : il contient un flux sans répondre à l’écart de coûts. Il rejoint toutefois la stratégie du HCSP : se doter d’une menace crédible pour négocier. Reste la question du rythme : des mesures prises secteur par secteur répondent-elles à une concurrence dont la part de marché progresse de plusieurs points par an ?
Une partie de la réponse est entre les mains de l’Union européenne : la politique commerciale (droits de douane, sauvegardes, quotas) relève de sa seule compétence. Or les Vingt-Sept ont longtemps été divisés, parce qu’ils ne sont pas exposés de la même façon à la concurrence chinoise. En octobre 2024, lors du vote sur les droits compensateurs visant les véhicules électriques chinois, la France a voté pour et l’Allemagne contre : ses constructeurs réalisaient alors un tiers de leurs ventes en Chine, et Berlin craignait des représailles. Face au deuxième choc, ces intérêts restent divergents. L’Allemagne est à la fois le pays le plus menacé et le plus dépendant du marché chinois. En octobre 2026, les dirigeants européens ont toutefois affiché leur unité sur ce point, et la Commission a annoncé un mécanisme de solidarité face aux représailles, ainsi qu’un nouvel instrument inspiré d’une note franco-allemande.
L’autre partie de la réponse reste nationale. La fiscalité, la formation, les aides aux entreprises et une partie du prix de l’énergie, qui dépend du bouquet électrique et des taxes de chaque pays, relèvent des États. C’est à ce niveau que s’appliquent les conditions d’efficacité de l’argent public étudiées dans le premier épisode. Une protection européenne ne donnera du temps qu’aux industries que les politiques nationales auront aidées à se transformer.
les éléments du débat dans un tableau
Sur téléphone, faites glisser le tableau vers la gauche pour le lire en entier.
| Option | Défendue par | Ce qu’elle protège | Ce qu’elle coûte, et à qui | Principal obstacle |
|---|---|---|---|---|
| Droit de douane général d’environ 30 % | HCSP | L’ensemble de l’industrie exposée | Prix plus élevés pour les ménages et les entreprises utilisatrices ; représailles chinoises | Refus du Trésor ; doctrine commerciale européenne |
| Dépréciation de l’euro de 20 % à 30 % | HCSP (deuxième option) | Toute l’industrie, à l’export comme sur le marché intérieur | Inflation importée ; pouvoir d’achat des ménages | Mandat de la BCE ; accord de la Chine ; divergences entre États |
| Ciblage et investissement | Trésor ; CAE ; Commission européenne | Les filières et intrants jugés critiques | Dépense publique ; risque de soutenir des secteurs déjà dominés par la Chine | L’ampleur de l’écart de coûts |
| Instruments en cours (quota sur les hybrides) | Union européenne | Des secteurs précis ; capacité de négociation | Représailles ciblées | Le rythme |
Un diagnostic partagé, des solutions qui font débat
Le diagnostic fait largement consensus : le deuxième choc chinois touche le cœur de l’industrie européenne, à une vitesse qui laisse peu de temps pour réagir. Les désaccords portent sur la réponse.
Chaque option a un coût, et le HCSP a le mérite de le dire. La question qui les surplombe toutes est celle du temps. Si l’argent public ne fait que ralentir la chute, et si le délai accordé aux industries en place permet surtout à la Chine de creuser son avance, alors le coût de l’attente pourrait dépasser celui de chacune des options.
Le dilemme n’est donc plus de choisir entre protéger, déprécier ou subventionner, mais d’arrêter le compte à rebours avant que le décrochage ne devienne irréversible. Cette fois, nous ne pourrons pas dire que nous ne savions pas.
Principales sources
- Haut-commissariat à la Stratégie et au Plan, L’industrie européenne face au rouleau compresseur chinois, rapport, février 2026 (rapporteurs : Thomas Grjebine, Pacôme Lefebvre, Mattéo Torres). Consulter
- David Autor, David Dorn et Gordon Hanson, « The China Syndrome : Local Labor Market Effects of Import Competition in the United States », American Economic Review, vol. 103, n° 6, 2013. Consulter
- Daron Acemoglu, David Autor, David Dorn, Gordon Hanson et Brendan Price, « Import Competition and the Great US Employment Sag of the 2000s », Journal of Labor Economics, vol. 34, 2016. Consulter
- Philippe Aghion, Simon Bunel, Florian El Gourdou, Xavier Jaravel et Alexandra Roulet, « Des PIA à France 2030 : évaluation des aides compétitives en faveur de la croissance des entreprises », Focus du CAE n° 143, septembre 2026. Consulter
- Xavier Jaravel et Isabelle Méjean, « Quelle stratégie de résilience dans la mondialisation ? », note du CAE n° 64, avril 2021. Consulter
- Philippe Aghion, Antoine Dechezleprêtre, David Hémous, Ralf Martin et John Van Reenen, « Carbon Taxes, Path Dependency, and Directed Technical Change : Evidence from the Auto Industry », Journal of Political Economy, 2016. Consulter
- Commission européenne, « Statement by President von der Leyen at the joint press conference with President Costa following the meeting of the European Council », 16 octobre 2026. Consulter
- Eurostat, « Trade in goods with China in 2025 », avril 2026, et base Comext (DS-059331). Consulter
Poursuivre la série
Série
Réindustrialiser : de l’injonction à l’action
 1/3Réindustrialiser : que doit financer l’argent public ? · épisode précédent
 2/3Deuxième choc chinois : piège du déni ou sursaut industriel ? · vous lisez cet épisode