Écouter cette publication (14 min)
Série · Réduire la dette publique
Cette deuxième publication conclut une série de deux décryptages autour d’une même question : comment réduire le poids de la dette sans sacrifier l’avenir ? Après les clés du débat, elle les applique à la situation française de 2026.
2/2 – Pourquoi la situation française se complique-t-elle ?
119,1 % du PIB de dette publique à la fin du deuxième trimestre 2026 et une croissance de −0,1 % au troisième trimestre. Ces deux chiffres, publiés à neuf jours d’intervalle par Eurostat et l’Insee, résument la difficulté française. Le déficit est resté à un niveau de crise après la reprise de 2021, et le coût de la dette dépasse désormais la croissance : son poids augmente mécaniquement. Stabiliser la dette exigerait un effort de redressement estimé à 125 milliards d’euros d’ici 2032 selon la Direction générale du Trésor. Comment répartir cet effort tout en préservant notre modèle social et les investissements dans l’éducation, la recherche et la transition écologique ?
1. Une dette qui monte par paliers
En 1978, la dette publique française représentait 21 % du PIB ; elle atteint 119 % aujourd’hui. Cette hausse s’est faite par paliers : chaque crise fait monter le ratio d’un cran, et les reprises ne le ramènent jamais à son niveau antérieur.
Comme nous l’avons vu dans l’épisode 1, soutenir l’activité pendant une crise est nécessaire, à condition de redresser les comptes une fois le choc passé. L’histoire récente de la France montre un soutien prolongé bien au-delà de la crise.
La crise financière de 2008, puis celle des dettes souveraines européennes, ont porté le ratio de 65,5 % du PIB en 2007 à 98,7 % en 2017. Il s’est ensuite stabilisé autour de 98 % jusqu’en 2019.
En 2020, la dette augmente tandis que la production chute. La crise sanitaire fait passer la dette publique de 98,1 % à 114,8 % du PIB, soit près de 17 points en un an. Cette hausse vient de deux mouvements qui se renforcent :
- L’économie produit moins. Le PIB recule de 7,5 % en volume. Même sans emprunt supplémentaire, une dette rapportée à une production plus faible pèse davantage.
- L’État emprunte davantage. Les recettes fiscales diminuent avec l’activité, tandis que les dépenses augmentent pour soutenir les ménages et les entreprises. Le déficit passe de 2,4 % à 8,9 % du PIB. L’activité partielle et le fonds de solidarité contribuent à amortir la chute de l’activité.
De 2021 à 2023, le poids de la dette baisse surtout parce que le PIB augmente. Dès le troisième trimestre 2021, la production retrouve son niveau d’avant-crise. Le redressement des comptes publics aurait alors dû commencer. La dette passe bien de 112,8 % du PIB en 2021 à 109,5 % en 2023, mais cette baisse tient surtout au rebond de l’activité, puis à l’inflation. La hausse des prix fait augmenter la valeur en euros de la production : la dette représente alors une part plus faible du PIB, même si son montant continue d’augmenter. Les recettes fiscales rebondissent, mais de nouvelles dépenses prennent le relais des mesures d’urgence, notamment le bouclier tarifaire et les aides face à la hausse des prix de l’énergie.
Graphique 1. Dette publique et croissance du PIB en France.
Le poids de la dette est ensuite passé à 112,6 % en 2024, 115,7 % en 2025, puis 119,1 % au deuxième trimestre 2026 (graphique 1). Cette fois, la hausse intervient sans crise comparable à celles de 2008 ou de 2020, même si un choc pétrolier lié au conflit au Moyen-Orient a pesé.
En 2025, le déficit représente encore 5,1 % du PIB, contre 2,4 % en 2019 : il reste plus de deux fois supérieur à son niveau d’avant-crise, malgré la reprise de l’activité (graphique 2).
Graphique 2. Solde public et croissance du PIB en France.
2. Déficit et dette : la France loin des règles européennes
La dette augmente parce que les administrations publiques dépensent chaque année davantage qu’elles ne perçoivent de recettes : le dernier excédent public remonte à 1974, et chaque déficit depuis a été financé par l’emprunt.
Or la France appartient à la zone euro, dont les règles budgétaires retiennent deux valeurs de référence : 3 % du PIB pour le déficit public et 60 % pour la dette. Réformées en 2024, ces règles imposent désormais à chaque pays une trajectoire de dépenses qui doit assurer la baisse de sa dette. La France reste loin de ces références. Son déficit atteint 5,1 % du PIB en 2025 et 5,4 % attendus en 2026, ce qui la place sous procédure de déficit excessif depuis 2024. Sa dette, de près de 3 600 milliards d’euros, représente 119,1 % du PIB, le troisième ratio de la zone euro derrière la Grèce (140,8 %) et l’Italie (139,9 %).
L’écart se creuse : en un an, le ratio français a augmenté de 3,7 points, contre 0,6 point pour la moyenne de la zone euro (graphique 3).
Graphique 3. Dette publique : la France et la zone euro.
3. La charge de la dette s’alourdit : l’effet boule de neige
À cette accumulation des déficits s’ajoute le coût croissant de la dette. Selon les prévisions du gouvernement, les intérêts versés par l’ensemble des administrations publiques atteindraient 79,2 milliards d’euros en 2026 et 91,2 milliards en 2027, soit près de 250 millions d’euros par jour en 2027. Cette charge passerait de 2,2 % du PIB en 2025 à 2,9 % en 2027.
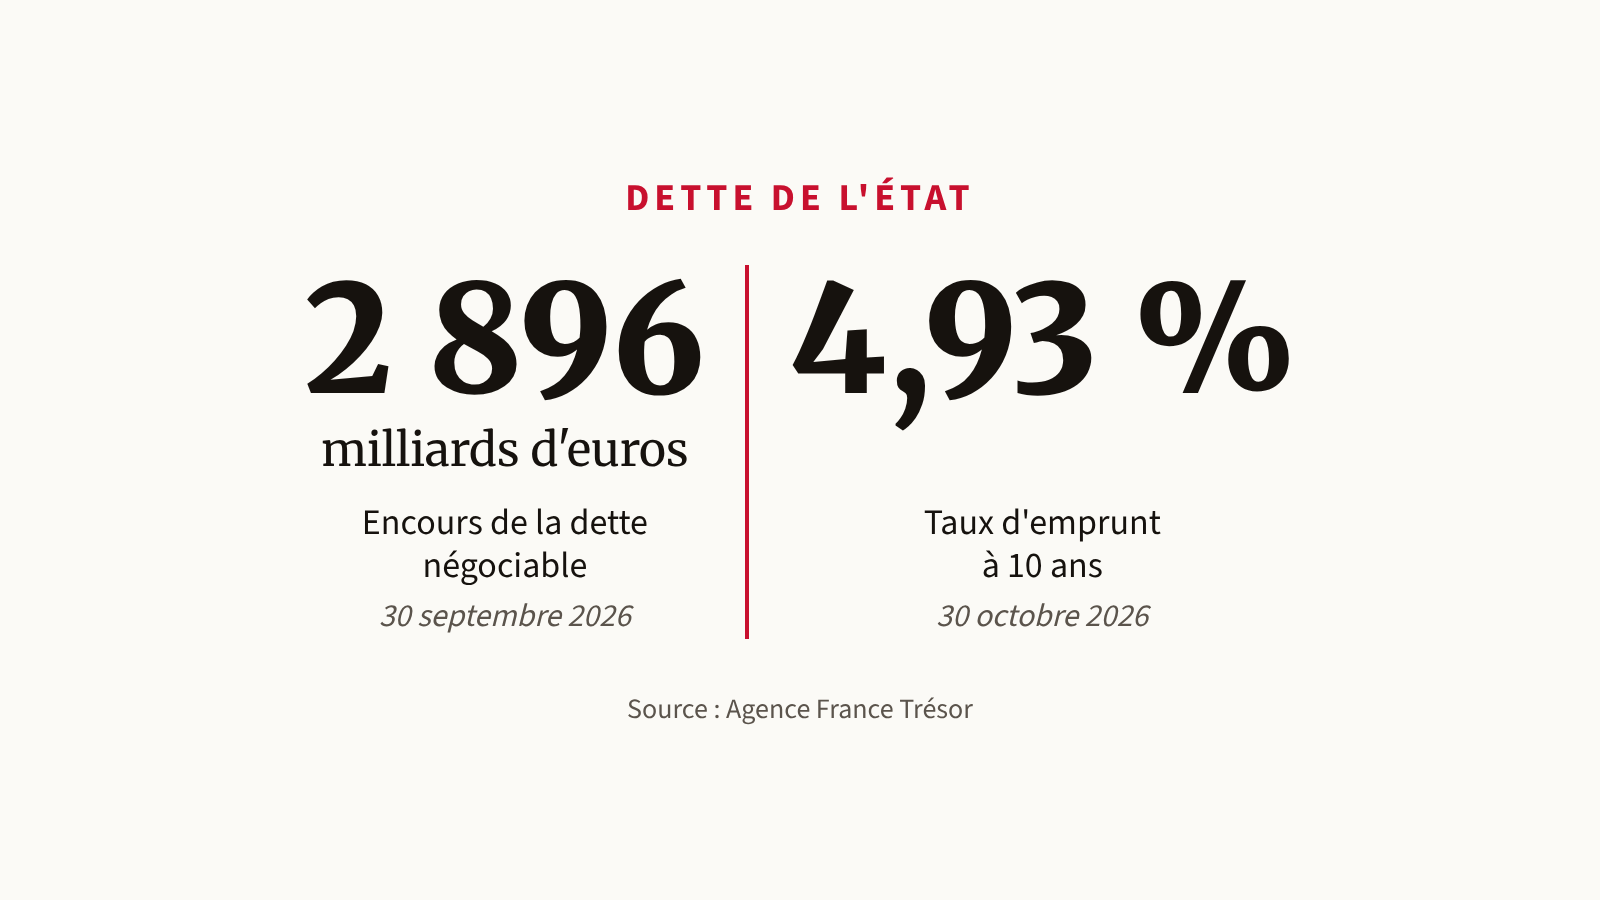
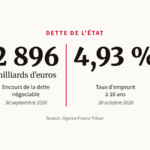
Elle augmente pour deux raisons. La persistance des déficits oblige à emprunter davantage. Et une partie des dettes anciennes, émises à des taux proches de zéro, arrive à échéance et doit être refinancée aux taux actuels. Le taux d’emprunt de l’État à 10 ans atteignait 4,93 % le 30 octobre 2026, contre 3,6 % au début de l’année. Ce taux correspond au rendement des obligations assimilables du Trésor (OAT) à dix ans : il sert de référence pour mesurer le coût des nouveaux emprunts de l’État sur cette durée.
Le poids de la dette dépend donc de deux vitesses : son coût moyen et la progression du PIB en valeur. Lorsque le taux d’intérêt moyen sur la dette est supérieur au taux de croissance du PIB en euros, les intérêts font augmenter la dette plus vite que le PIB.
 Éclairage concret : qu’est-ce que l’effet boule de neige ?
Taux d’intérêt apparent (r) : rapport entre les intérêts payés dans l’année et l’encours de dette, c’est-à-dire le coût moyen de tous les emprunts en cours, anciens et récents.
Croissance nominale (g) : progression du PIB en valeur, mesurée aux prix courants.
Solde primaire : solde des administrations publiques hors charge d’intérêts.
La règle de base. Le ratio dette/PIB varie selon une relation simple : variation du ratio ≈ (r – g) × ratio de dette – solde primaire.
Si r est inférieur à g, la dette se dilue d’elle-même : un pays peut rester en léger déficit primaire avec un ratio stable. Selon la Direction générale du Trésor, cet écart a réduit le ratio français de 2,0 points par an en moyenne entre 2017 et 2024.
Si r dépasse g, la dette augmente même sans déficit primaire : c’est l’effet boule de neige. Avec une dette proche de 120 % du PIB, chaque point d’écart ajoute environ 1,2 point de PIB de dette par an.
Le solde primaire stabilisant est alors l’excédent primaire nécessaire pour que le ratio n’augmente pas. Si r dépasse g de 0,3 point avec une dette de 115 % du PIB, il faut un excédent primaire d’environ 0,3 % du PIB. La Grèce, plus endettée que la France, a ainsi réduit son ratio de 11,2 points en un an grâce notamment à ses excédents budgétaires.
Or c’est bien la situation de la France en 2026 : le coût de la dette dépasse désormais la croissance, et l’effet boule de neige s’ajoute au déficit primaire.
4. Peut-on réduire la dette sans croissance ?
Lorsque le PIB augmente peu (ou pas), réduire le poids de la dette repose davantage sur la baisse du déficit, au risque de freiner encore l’activité. Selon l’Insee, le PIB a reculé de 0,1 % au troisième trimestre 2026, après une stagnation au deuxième et un recul au premier. Surtout, les deux moteurs de la croissance à venir calent : l’investissement, qui prépare les capacités de production, et les exportations, qui mesurent la compétitivité.
Cas concret · Qu’est-ce qui pèse sur la croissance en 2026 ?
Ce qui la freine. L’investissement recule de 0,6 % au troisième trimestre, notamment dans la construction : l’incertitude, nationale et internationale, pousse ménages et entreprises à reporter leurs projets. Les exportations reculent de 1,7 %, surtout dans l’aéronautique, après un deuxième trimestre exceptionnel.
Ce qui la soutient. La consommation des ménages progresse de 0,4 %, portée par les achats de véhicules électriques, l’énergie et les services. Les dépenses des administrations publiques soutiennent aussi l’activité. Ce soutien reste fragile : la consommation de biens a reculé en août puis en septembre.
Un recul aux effets durables. L’investissement d’aujourd’hui fait les capacités de production de demain : son recul freine la demande immédiate et la croissance future.
Source : Insee, Le PIB recule légèrement au troisième trimestre 2026 (−0,1 % après 0,0 %), 30 octobre 2026
La faible croissance et la remontée des taux compliquent la stabilisation de la dette : lorsque son coût moyen dépasse la croissance du PIB en valeur, un léger excédent hors intérêts devient nécessaire. La Direction générale du Trésor cite un effort de redressement de 125 milliards d’euros à l’horizon 2032, par rapport à une trajectoire sans nouvelles mesures.
5. La productivité, clé de l’avenir de notre modèle social
Un effort de cette ampleur oblige à choisir les dépenses à préserver. Comme nous l’avons vu dans l’épisode 1, la priorité va à celles qui préparent l’avenir : éducation, recherche, transition écologique.
Les deux premiers postes de la dépense publique sont la protection sociale, dont les retraites constituent la plus grande part, et la santé. Ils concentrent donc l’essentiel du débat. Pour les uns, aucun redressement durable des comptes n’est possible sans en ralentir la progression. Pour les autres, leur hausse reflète d’abord le vieillissement de la population et des choix collectifs de protection, que l’on peut aussi financer par des recettes nouvelles. Or la marge de ce côté est étroite : avec des prélèvements obligatoires de 46 % du PIB en 2025, la France a l’un des taux les plus élevés de l’Union européenne, près de 5 points au-dessus de la moyenne de la zone euro (41,2 %).
Antonin Bergeaud le rappelle dans La prospérité retrouvée. Les leviers de la croissance au XXIe siècle (Odile Jacob, 2026) : l’investissement ne peut être financé que par quatre sources, la productivité, le temps de travail, la redistribution ou l’endettement. Or « nos économies semblent incapables de produire des gains de productivité de manière soutenue ». Faute de tels gains, prévient-il, « il sera vite impossible de continuer à financer notre modèle ». Il souligne aussi que ce ralentissement dépend des politiques menées : « la productivité est une conséquence de nos choix ».
6. Sanctuariser la transition écologique
Les dépenses de transition écologique occupent une place à part dans ce débat. Leurs bénéfices sont différés, ce qui en fait des cibles faciles en période de rigueur. Mais les reporter alourdit une autre dette, écologique celle-là, dont le coût augmente à mesure que l’on tarde.
La rénovation énergétique des logements en offre un exemple. Les bâtiments résidentiels et tertiaires représentent 15 % des émissions de gaz à effet de serre de la France en 2024, essentiellement à cause du chauffage au fioul et au gaz. Or le budget 2026 a réduit d’environ 500 millions d’euros la dotation de l’Agence nationale de l’habitat, et un gel de crédits a retiré 351 millions d’euros supplémentaires à MaPrimeRénov’ en cours d’année. Conséquence : 14 241 rénovations complètes de moins que prévu en 2026. L’économie est immédiate ; les pertes sont durables : factures énergétiques plus élevées pour les ménages, importations d’énergie, activité du bâtiment, et un objectif de rénovation qui s’éloigne.
La France doit donc mener de front deux efforts : réduire un déficit resté au niveau de crise, et préserver les dépenses qui préparent l’avenir, de l’éducation à la décarbonation. Les deux supposent le retour d’une croissance qui transforme l’économie. La stagnation de l’activité en 2026 montre combien cette condition est aujourd’hui fragile, et avec elle le financement du modèle social.
Principales sources
- Insee, Le PIB recule légèrement au troisième trimestre 2026 (−0,1 % après 0,0 %), 30 octobre 2026
- DG Trésor, La décarbonation de l’économie française : quels bénéfices et comment la financer ?, 29 octobre 2026
- Fipeco, La définition, le niveau et la répartition des prélèvements obligatoires, 28 octobre 2026
- Eurostat, Government debt at 88.8% of GDP in euro area, 21 octobre 2026
- AFP, Le rabot de 350 millions d’euros de MaPrimeRénov’ acté par l’Agence nationale de l’habitat, 15 octobre 2026
- DG Trésor, Rapport sur la dette des administrations publiques 2027, 6 octobre 2026
- DG Trésor, Trésor-Éco n° 403, Finances publiques : une situation dégradée, un redressement nécessaire, 21 septembre 2026
- SDES, Chiffres clés du climat, édition 2025
Poursuivre la série
Série
Réduire la dette publique
 1/2Dette publique : les clés du débat · épisode précédent
 2/2Réduire le poids de la dette sans sacrifier l’avenir · vous lisez cet épisode